
Chi phí đầu vào và cung liên hệ thế nào?
Mục lục
- Chi phí đầu vào tăng làm cung giảm bằng cơ chế nào?
- Khi nào chi phí đầu vào và cung thay đổi ngược chiều?
- Chi phí đầu vào ảnh hưởng đến đường cung khác gì giá bán ảnh hưởng đến lượng cung?
- Những loại chi phí đầu vào nào có thể làm cung thay đổi?
- Khi nào quan hệ ngược chiều không thể hiện rõ?
- Ý nghĩa thực tế của mối quan hệ giữa chi phí đầu vào và cung
Chi phí đầu vào và cung thường thay đổi ngược chiều: khi giá nguyên liệu, lao động, năng lượng hoặc các yếu tố sản xuất tăng, chi phí sản xuất tăng và lượng cung có xu hướng giảm; ngược lại, chi phí đầu vào giảm thường làm cung tăng khi các yếu tố khác không đổi
Chi phí đầu vào và cung có quan hệ ngược chiều trong mô hình cung cơ bản. Khi chi phí để sản xuất một đơn vị hàng hóa tăng, doanh nghiệp phải bỏ ra nhiều nguồn lực hơn để tạo cùng một sản lượng. Nếu giá bán chưa thay đổi, lợi nhuận trên mỗi đơn vị sản phẩm giảm, khiến doanh nghiệp có động lực cung ứng ít hơn ở mỗi mức giá
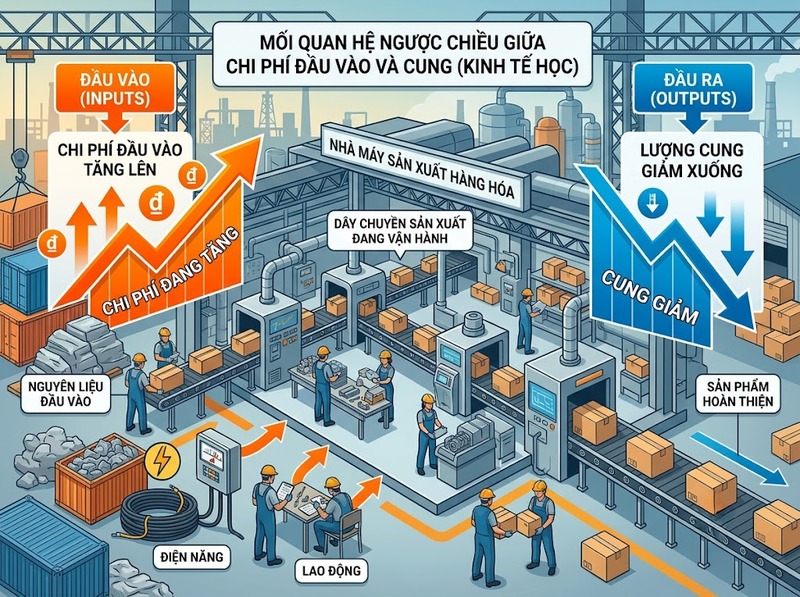
Ngược lại, khi chi phí đầu vào giảm, chi phí sản xuất giảm và biên lợi nhuận được cải thiện. Với cùng một mức giá bán, doanh nghiệp có thể sẵn sàng sản xuất và bán nhiều hơn
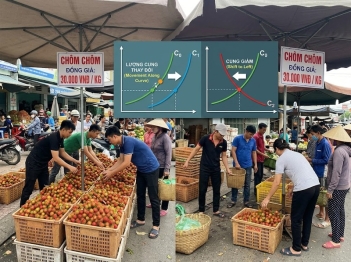
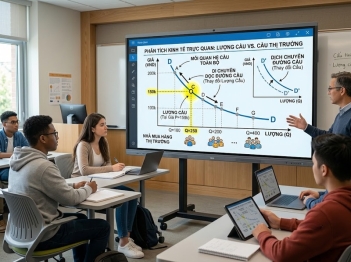
Điểm quan trọng là đây là sự thay đổi của cung, tức sự dịch chuyển của đường cung, chứ không phải đơn thuần là sự thay đổi lượng cung do giá sản phẩm thay đổi
Chi phí đầu vào tăng làm cung giảm bằng cơ chế nào?
Cơ chế có thể hiểu theo chuỗi:
Chi phí đầu vào tăng → chi phí sản xuất tăng → lợi nhuận tại mỗi mức giá giảm → doanh nghiệp giảm lượng muốn bán → đường cung dịch chuyển sang trái
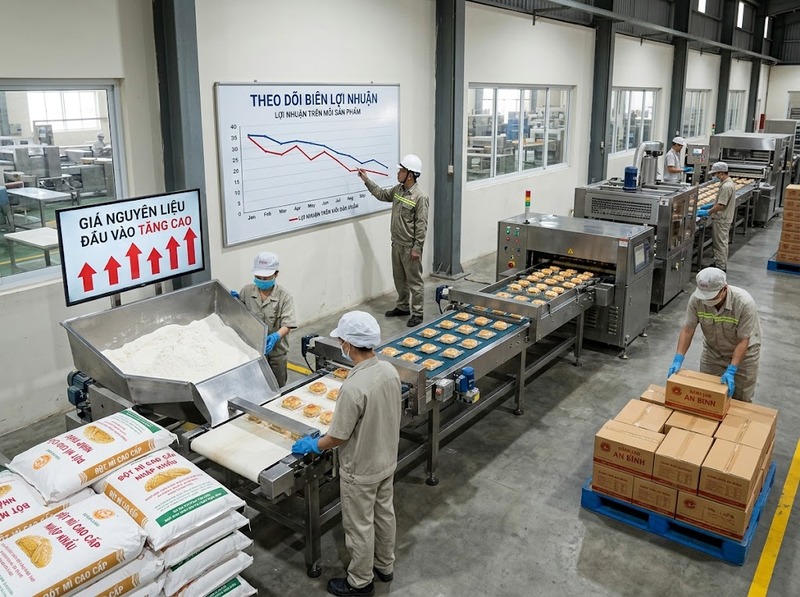
Ví dụ, một doanh nghiệp sản xuất bánh phải sử dụng bột mì, đường, điện và lao động. Nếu giá bột mì tăng trong khi giá bánh không đổi, chi phí để sản xuất mỗi đơn vị bánh tăng. Mức lợi nhuận kỳ vọng tại mỗi mức giá vì thế giảm, nên doanh nghiệp có thể giảm sản lượng hoặc giảm lượng sản phẩm đưa ra thị trường
Trong biểu diễn toán học đơn giản, lợi nhuận có thể được viết là:
Lợi nhuận = Doanh thu − Chi phí
Khi chi phí đầu vào tăng và các yếu tố khác giữ nguyên, chi phí sản xuất tăng làm lợi nhuận giảm. Doanh nghiệp sẽ điều chỉnh quyết định sản xuất theo hướng cung ứng ít hơn nếu mức giá hiện tại không còn đủ hấp dẫn
Khi nào chi phí đầu vào và cung thay đổi ngược chiều?
Quan hệ ngược chiều rõ nhất khi các điều kiện khác được giữ nguyên, đặc biệt là giá sản phẩm đầu ra và công nghệ
Khi chi phí đầu vào tăng
Cung có xu hướng giảm nếu:
· Giá sản phẩm đầu ra không đổi
· Công nghệ sản xuất không đổi
· Năng suất các yếu tố sản xuất không đổi
· Doanh nghiệp phản ứng với thay đổi trong chi phí bằng cách điều chỉnh sản lượng
Khi đó, mỗi mức giá bán tương ứng với lượng sản phẩm doanh nghiệp sẵn sàng cung ứng thấp hơn trước
Khi chi phí đầu vào giảm
Cung có xu hướng tăng nếu:
· Giá sản phẩm đầu ra không đổi
· Công nghệ không đổi
· Điều kiện sản xuất khác không thay đổi đáng kể
· Doanh nghiệp có thể chuyển phần chi phí tiết kiệm được thành động lực mở rộng sản lượng
Vì vậy, xét trong điều kiện các yếu tố khác không đổi, có thể khái quát:
Chi phí đầu vào tăng → cung giảm
Chi phí đầu vào giảm → cung tăng
Đây là quan hệ giữa giá của yếu tố đầu vào và vị trí của đường cung
Chi phí đầu vào ảnh hưởng đến đường cung khác gì giá bán ảnh hưởng đến lượng cung?
Đây là điểm dễ gây nhầm lẫn khi phân tích cung
Nếu giá sản phẩm đầu ra thay đổi, các yếu tố khác giữ nguyên, doanh nghiệp di chuyển dọc theo đường cung hiện tại. Giá bán tăng thường làm lượng cung tăng; giá bán giảm thường làm lượng cung giảm
Trong khi đó, nếu chi phí đầu vào thay đổi, đường cung có thể dịch chuyển
|
Yếu tố thay đổi |
Kết quả điển hình |
|
Giá sản phẩm tăng |
Lượng cung tăng, di chuyển dọc đường cung |
|
Giá sản phẩm giảm |
Lượng cung giảm, di chuyển dọc đường cung |
|
Chi phí đầu vào tăng |
Cung giảm, đường cung dịch trái |
|
Chi phí đầu vào giảm |
Cung tăng, đường cung dịch phải |
Do đó, không nên nói rằng "giá đầu vào tăng làm lượng cung giảm" nếu đang muốn phân biệt chính xác hai khái niệm. Trong phân tích đường cung, cách diễn đạt phù hợp hơn là chi phí đầu vào tăng làm cung giảm
Những loại chi phí đầu vào nào có thể làm cung thay đổi?
Chi phí đầu vào không chỉ là giá nguyên vật liệu. Bất kỳ yếu tố nào làm thay đổi chi phí sử dụng nguồn lực để sản xuất đều có thể ảnh hưởng đến cung
Các nhóm thường gặp gồm:
· Nguyên vật liệu
· Lao động
· Năng lượng
· Máy móc và thiết bị
· Vận chuyển và logistics
· Đất đai hoặc mặt bằng
· Chi phí vốn
· Các dịch vụ đầu vào phục vụ sản xuất
Ví dụ, giá điện tăng có thể làm chi phí vận hành của nhà máy tăng. Giá nhiên liệu tăng có thể làm tăng chi phí vận chuyển. Tiền lương tăng có thể làm chi phí lao động cao hơn
Tuy nhiên, tác động cuối cùng phụ thuộc vào mức độ quan trọng của đầu vào đó trong tổng chi phí. Một đầu vào chiếm tỷ trọng lớn trong chi phí sản xuất thường có khả năng tạo ra tác động đáng kể hơn khi giá của nó thay đổi
Khi nào quan hệ ngược chiều không thể hiện rõ?
Quan hệ giữa chi phí đầu vào và cung là quan hệ cơ bản, nhưng không phải lúc nào dữ liệu quan sát cũng cho thấy hai biến thay đổi ngược chiều một cách đơn giản
Trường hợp quan trọng nhất là khi nhiều yếu tố cùng thay đổi. Chẳng hạn, chi phí nguyên liệu tăng nhưng đồng thời công nghệ mới làm năng suất tăng mạnh. Khi đó, tác động làm giảm cung từ chi phí đầu vào có thể bị bù đắp bởi tác động làm tăng cung từ năng suất
Tương tự, nếu chi phí đầu vào tăng nhưng giá sản phẩm đầu ra cũng tăng đáng kể, doanh nghiệp có thể vẫn duy trì hoặc mở rộng sản lượng vì doanh thu trên mỗi đơn vị sản phẩm cao hơn
Vì vậy, muốn xác định tác động riêng của chi phí đầu vào, cần giữ các yếu tố liên quan khác tương đối ổn định. Đây chính là ý nghĩa của giả định ceteris paribus, tức các yếu tố khác không đổi
Ý nghĩa thực tế của mối quan hệ giữa chi phí đầu vào và cung
Mối quan hệ này giúp giải thích vì sao những biến động ở thị trường đầu vào có thể lan sang thị trường sản phẩm
Khi chi phí đầu vào tăng trên diện rộng, doanh nghiệp có thể đối mặt với hai hướng điều chỉnh chính: giảm sản lượng hoặc tăng giá bán để bù đắp chi phí. Nếu nhiều doanh nghiệp cùng chịu cú sốc chi phí, tổng cung của thị trường có thể giảm
Ngược lại, khi chi phí đầu vào giảm, doanh nghiệp có thêm điều kiện mở rộng sản xuất. Nếu năng lực sản xuất có thể đáp ứng, nguồn cung hàng hóa có thể tăng và tạo áp lực giảm giá hoặc hạn chế mức tăng giá trên thị trường
Điểm cần nhớ là chi phí đầu vào không quyết định cung một cách độc lập. Tác động thực tế còn phụ thuộc vào giá sản phẩm đầu ra, công nghệ, năng suất, khả năng thay thế đầu vào và các điều kiện sản xuất khác
Vì vậy, kết luận chính xác nhất là: chi phí đầu vào và cung thay đổi ngược chiều khi các yếu tố liên quan khác được giữ nguyên và thay đổi của chi phí thực sự làm thay đổi lợi ích kinh tế của việc sản xuất. Chi phí đầu vào tăng thường dịch chuyển đường cung sang trái; chi phí đầu vào giảm thường dịch chuyển đường cung sang phải

GỬI Ý KIẾN BÌNH LUẬN
Có thể bạn quan tâm
Bài xem nhiều
