
Quy mô giao dịch và chi phí liên hệ với nhau thế nào?
Mục lục
- Quy mô giao dịch tác động khác nhau đến tổng chi phí và chi phí bình quân
- Chi phí cố định tạo lợi thế quy mô nhưng không nhất thiết làm tổng chi phí giảm
- Giao dịch lớn có thể làm chi phí tăng nhanh khi yêu cầu kiểm soát tăng
- Cách tổ chức trao đổi làm thay đổi cấu trúc chi phí
- Khi nào quy mô lớn thực sự giúp giảm chi phí?
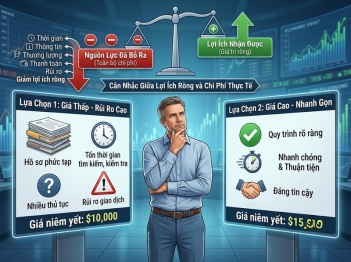
Quy mô giao dịch không làm chi phí thay đổi theo một chiều. Chi phí bình quân có thể giảm khi chi phí cố định được phân bổ trên giá trị lớn hơn, nhưng tổng chi phí hoặc cả chi phí bình quân có thể tăng nếu giao dịch đòi hỏi nhiều thương lượng, kiểm soát và cơ chế bảo đảm hơn.
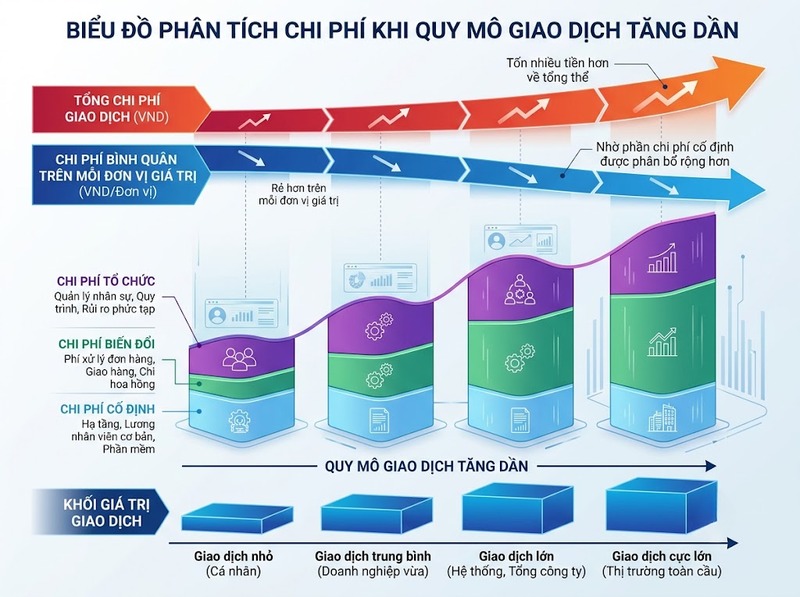
Quy mô giao dịch có thể làm tổng chi phí tăng nhưng chi phí tính trên mỗi đơn vị giá trị lại giảm. Nguyên nhân là một giao dịch thường chứa nhiều loại chi phí khác nhau: có khoản gần như cố định bất kể giá trị giao dịch, có khoản tăng theo giá trị và có khoản phụ thuộc vào độ phức tạp của việc thương lượng, giám sát hay thực thi thỏa thuận.
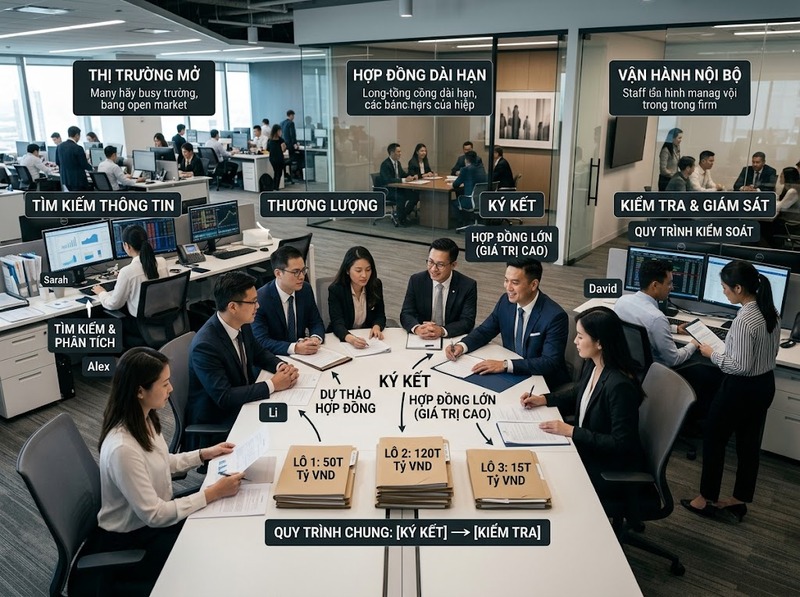
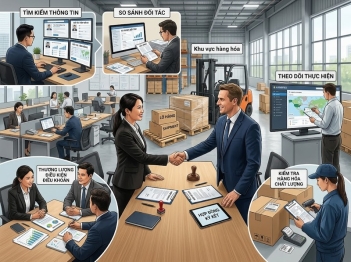
Vì vậy, câu hỏi “giao dịch lớn có rẻ hơn không?” chỉ có ý nghĩa khi xác định rõ đang so sánh tổng chi phí, chi phí bình quân trên giá trị giao dịch hay chi phí phát sinh thêm khi quy mô tăng. Hình thức tổ chức trao đổi cũng quan trọng: giao dịch qua thị trường, quan hệ hợp đồng dài hạn hoặc tổ chức nội bộ có cấu trúc chi phí khác nhau. Coase chỉ ra rằng sử dụng cơ chế thị trường tự nó đã phát sinh chi phí tìm kiếm thông tin giá, thương lượng và ký kết; đồng thời tổ chức giao dịch bên trong doanh nghiệp cũng không miễn phí.
Quy mô giao dịch tác động khác nhau đến tổng chi phí và chi phí bình quân
Một cách đơn giản để nhìn mối quan hệ giữa quy mô giao dịch và chi phí là tách tổng chi phí thành ba phần:
C(Q) = F vQ G(Q)
Trong đó, Q là giá trị hoặc quy mô kinh tế của giao dịch; F là phần chi phí tương đối cố định; vQ là phần tăng gần tỷ lệ với quy mô; còn G(Q) đại diện cho chi phí tổ chức và xử lý giao dịch như thương lượng, phê duyệt, giám sát, điều chỉnh hoặc thực thi thỏa thuận. Đây là mô hình phân tích, không phải công thức phí cố định áp dụng cho mọi thị trường.
Nếu chuyển sang tỷ lệ chi phí trên giá trị giao dịch:
C(Q) / Q = F/Q v G(Q)/Q
Quan hệ lúc này trở nên rõ hơn. Khi Q tăng, F/Q giảm, vì cùng một khoản chi phí cố định được phân bổ trên giá trị lớn hơn. Phần v gần như không đổi nếu chi phí tỷ lệ tuyến tính. Riêng G(Q)/Q có thể giảm, giữ nguyên hoặc tăng tùy độ phức tạp của giao dịch.
Do đó, không có quy luật chung rằng giao dịch càng lớn thì chi phí càng thấp. Quy mô lớn chỉ tạo lợi thế chi phí bình quân khi phần chi phí tiết kiệm nhờ phân bổ quy mô lớn hơn phần chi phí bổ sung do giao dịch trở nên phức tạp hơn.
Chi phí cố định tạo lợi thế quy mô nhưng không nhất thiết làm tổng chi phí giảm
Giả sử một giao dịch có chi phí xử lý cố định là 1 triệu đồng và thêm khoản chi phí bằng 1% giá trị giao dịch. Tạm bỏ qua chi phí phức tạp khác để thấy riêng tác động của quy mô.
Với giao dịch 10 triệu đồng:
C = 1 triệu 1% × 10 triệu = 1,1 triệu đồng
Tỷ lệ chi phí là 11% giá trị giao dịch.
Nếu giá trị tăng lên 100 triệu đồng:
C = 1 triệu 1% × 100 triệu = 2 triệu đồng
Tổng chi phí đã tăng từ 1,1 lên 2 triệu đồng, nhưng tỷ lệ chi phí lại giảm từ 11% xuống 2%.
Ví dụ này cho thấy hai kết luận tưởng như trái ngược có thể đồng thời đúng: giao dịch lớn hơn tốn nhiều tiền hơn về tuyệt đối nhưng rẻ hơn trên mỗi đồng giá trị trao đổi. Lợi thế này xuất hiện vì phần chi phí cố định không tăng cùng tốc độ với Q.
Nếu gần như toàn bộ chi phí đều tỷ lệ với giá trị, chẳng hạn chỉ có khoản 1% mà không có chi phí cố định đáng kể, tăng quy mô sẽ làm tổng chi phí tăng gần tương ứng trong khi tỷ lệ chi phí hầu như không đổi. Vì thế, muốn đánh giá hiệu quả quy mô phải biết cấu trúc chi phí chứ không chỉ nhìn vào giá trị giao dịch.
Giao dịch lớn có thể làm chi phí tăng nhanh khi yêu cầu kiểm soát tăng
Giá trị giao dịch cao hơn đôi khi kéo theo nhiều công việc hơn: phạm vi thẩm định rộng hơn, nhiều cấp phê duyệt hơn, điều khoản hợp đồng chi tiết hơn hoặc cơ chế giám sát và xử lý vi phạm chặt chẽ hơn. Khi đó, G(Q) không còn là phần nhỏ có thể bỏ qua.
Tuy nhiên, giá trị tiền tệ không phải biến duy nhất quyết định mức chi phí này. Trong kinh tế học chi phí giao dịch, Williamson nhấn mạnh ba thuộc tính quan trọng của giao dịch là mức độ chuyên biệt của tài sản, sự bất định và tần suất giao dịch. Khi tài sản phụ thuộc mạnh vào một quan hệ cụ thể hoặc môi trường có nhiều bất định, nhu cầu bảo đảm và thích ứng hợp đồng tăng lên; tần suất lại ảnh hưởng đến khả năng phân bổ các chi phí thiết lập cơ chế quản trị.
Điều đó giải thích vì sao một giao dịch giá trị rất lớn nhưng chuẩn hóa, thông tin rõ ràng và được thực hiện thường xuyên vẫn có thể có tỷ lệ chi phí thấp. Ngược lại, một giao dịch nhỏ hơn nhưng mang tính riêng biệt, khó định giá, nhiều điều kiện hoặc có rủi ro thực thi cao có thể tốn tỷ lệ chi phí lớn hơn nhiều.
Bởi vậy, quy mô tiền tệ thường tác động đến chi phí thông qua cấu trúc và độ phức tạp của giao dịch, chứ không phải cứ tăng giá trị là chi phí sẽ tự động tăng hoặc giảm theo một tỷ lệ cố định.
Cách tổ chức trao đổi làm thay đổi cấu trúc chi phí
Hai giao dịch có cùng giá trị vẫn có thể tốn chi phí khác nhau nếu được tổ chức theo những cách khác nhau. Coase lập luận rằng thực hiện trao đổi thông qua thị trường có chi phí riêng, trong khi đưa giao dịch vào bên trong một tổ chức có thể tiết kiệm một phần chi phí thị trường nhưng lại tạo ra chi phí quản lý. Doanh nghiệp không có lý do để nội bộ hóa vô hạn, vì chi phí tổ chức thêm các giao dịch bên trong cũng có xu hướng tăng khi phạm vi quản lý mở rộng.
Trao đổi trực tiếp qua thị trường
Với một giao dịch thị trường, các bên có thể phải tìm đối tác, thu thập thông tin, so sánh điều kiện, thương lượng, ký kết và xử lý việc thực hiện hợp đồng. Hình thức này có lợi thế linh hoạt khi đối tượng trao đổi được chuẩn hóa, có nhiều đối tác thay thế và việc chuyển sang nhà cung cấp khác không gây tổn thất lớn.
Khi mỗi giao dịch phải bắt đầu lại nhiều công việc từ đầu, chi phí cố định trên từng lần trao đổi trở nên đáng kể. Tăng giá trị của một giao dịch khi đó có thể làm chi phí bình quân giảm vì những công việc này được phân bổ trên cơ sở giá trị lớn hơn.
Quan hệ hợp đồng dài hạn hoặc hình thức kết hợp
Với giao dịch lặp lại, các bên có thể bỏ thêm chi phí ban đầu để thiết lập quy trình, tiêu chuẩn, cơ chế giám sát và cách xử lý thay đổi. Chi phí thiết lập ban đầu cao hơn một giao dịch đơn lẻ, nhưng không nhất thiết phải lặp lại đầy đủ ở mỗi lần trao đổi.
Williamson xem các hình thức hợp đồng kết hợp nằm giữa thị trường thuần túy và tổ chức theo thứ bậc. Tần suất giao dịch có ý nghĩa vì chi phí thiết lập cơ chế quản trị có thể được phân bổ qua nhiều lần trao đổi, trong khi quan hệ đặc thù hoặc bất định cao làm tăng nhu cầu về các biện pháp bảo đảm.
Tổ chức giao dịch bên trong doanh nghiệp
Nội bộ hóa có thể loại bỏ nhu cầu thương lượng một hợp đồng thị trường riêng cho mỗi hoạt động và tạo điều kiện phối hợp trực tiếp bằng quyền quản lý. Đổi lại, doanh nghiệp phải chịu chi phí điều hành, truyền đạt thông tin, giám sát, ra quyết định và xử lý sai lệch trong phân bổ nguồn lực.
Coase mô tả ranh giới này theo logic biên: tổ chức có xu hướng mở rộng đến khi chi phí tổ chức thêm một giao dịch bên trong không còn thấp hơn chi phí thực hiện giao dịch tương ứng thông qua thị trường hoặc một tổ chức khác.
Như vậy, chuyển từ thị trường sang hợp đồng dài hạn hoặc nội bộ không làm “chi phí giao dịch biến mất”. Nó thay đổi loại chi phí phải trả và cách các chi phí đó được phân bổ.
Khi nào quy mô lớn thực sự giúp giảm chi phí?
Tác động của quy mô có thể được nhận diện bằng cấu trúc chi phí thay vì một ngưỡng giá trị cố định.
|
Cấu trúc của giao dịch |
Khi quy mô tăng |
Tác động đến chi phí bình quân |
|
Chi phí cố định chiếm tỷ trọng lớn, giao dịch chuẩn hóa |
Tổng chi phí tăng chậm hơn giá trị giao dịch |
Có xu hướng giảm |
|
Chi phí chủ yếu tỷ lệ với giá trị |
Tổng chi phí tăng gần tương ứng với quy mô |
Có xu hướng ổn định |
|
Chi phí kiểm soát và xử lý phức tạp tăng nhanh |
Tổng chi phí có thể tăng nhanh hơn quy mô |
Có thể tăng |
|
Giao dịch lặp lại và dùng chung cơ chế quản trị |
Chi phí thiết lập được phân bổ qua nhiều lần trao đổi |
Có xu hướng giảm |
|
Tài sản đặc thù hoặc mức bất định cao |
Cần thêm bảo đảm, thương lượng và thích ứng |
Lợi thế quy mô có thể bị thu hẹp |
|
Phạm vi tổ chức nội bộ trở nên quá lớn hoặc khó phối hợp |
Chi phí quản lý tăng ở giao dịch bổ sung |
Nội bộ hóa không còn chắc chắn rẻ hơn |
Không tồn tại một tỷ lệ phần trăm chung có thể dùng làm chuẩn cho mọi loại giao dịch. Bản thân Coase lưu ý rằng các giao dịch thực tế rất đa dạng và cả chi phí trao đổi trên thị trường lẫn chi phí tổ chức nội bộ đều thay đổi theo đặc điểm của giao dịch.
Khi so sánh hai quy mô, trước hết cần giữ cùng một thước đo. Nếu mục tiêu là đánh giá số tiền phải bỏ ra, hãy dùng tổng chi phí C(Q). Nếu muốn biết quy mô lớn có tạo hiệu quả kinh tế hay không, hãy xem C(Q)/Q. Còn khi quyết định có nên tăng thêm quy mô hoặc đưa thêm một giao dịch vào cùng cơ chế tổ chức, đại lượng quan trọng là phần chi phí phát sinh thêm so với giá trị bổ sung.
Sau đó mới xét cấu trúc phía sau chi phí: phần nào là cố định, phần nào tỷ lệ với giá trị, phần nào phát sinh do thương lượng và kiểm soát, đồng thời giao dịch có lặp lại, có mức chuyên biệt cao hay chịu nhiều bất định hay không. So sánh theo cách này giúp tránh kết luận sai chỉ vì một giao dịch lớn có tổng chi phí cao hơn hoặc có tỷ lệ phí thấp hơn.
Quy mô giao dịch và chi phí vì thế không có quan hệ tuyến tính duy nhất. Khi chi phí cố định lớn và giao dịch tương đối chuẩn hóa, tăng giá trị thường làm chi phí bình quân giảm, dù tổng chi phí vẫn có thể tăng. Khi phần chi phí tỷ lệ chiếm ưu thế, chi phí bình quân ít thay đổi hơn. Nếu quy mô lớn kéo theo nhiều thương lượng, giám sát, bảo đảm và phối hợp hơn, lợi thế quy mô có thể giảm hoặc đảo chiều.
Cách tổ chức trao đổi quyết định một phần quan trọng của kết quả này. Thị trường, hợp đồng dài hạn và tổ chức nội bộ không loại bỏ chi phí mà phân bổ chúng theo những cơ chế khác nhau. Vì vậy, đánh giá quy mô giao dịch nên đồng thời xem xét tổng chi phí, chi phí bình quân, chi phí phát sinh thêm và cơ chế quản trị giao dịch, thay vì dựa riêng vào giá trị giao dịch.

GỬI Ý KIẾN BÌNH LUẬN
Có thể bạn quan tâm
Bài xem nhiều
