
Mô hình tổ chức kinh tế gồm những thành phần nào?
Mục lục
- Mục tiêu và phạm vi hoạt động tạo điểm xuất phát cho mô hình
- Chủ thể tham gia và cơ cấu tổ chức xác định ai nằm trong hệ thống
- Vai trò, quyền hạn và trách nhiệm biến cơ cấu thành hệ thống có thể vận hành
- Nguồn lực và dòng thông tin là đầu vào để các vai trò thực hiện nhiệm vụ
- Cơ chế phối hợp và ra quyết định kết nối các thành phần với nhau
- Kiểm soát, giám sát và trách nhiệm giải trình giúp mô hình tự điều chỉnh
- Môi trường thể chế đặt ra giới hạn cho cách mô hình được thiết kế
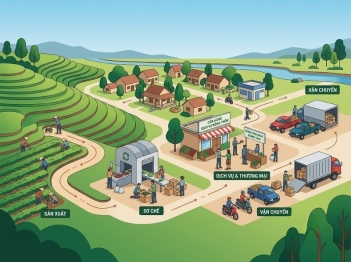
Một mô hình tổ chức kinh tế thường được hình thành từ mục tiêu chung, các chủ thể tham gia, cơ cấu phân công, quyền hạn và trách nhiệm, nguồn lực, cơ chế ra quyết định, phương thức phối hợp, hệ thống thông tin và cơ chế kiểm soát. Hiểu mối liên hệ giữa các thành phần này giúp nhìn mô hình như một hệ thống vận hành thay vì chỉ là một sơ đồ tổ chức.
Một mô hình tổ chức kinh tế không nên được hiểu đơn giản là sơ đồ gồm các phòng ban hoặc danh sách những người tham gia. Ở nghĩa rộng hơn, đó là cách một tổ chức sắp xếp chủ thể, nguồn lực, quyền quyết định và quan hệ phối hợp để thực hiện một mục tiêu kinh tế nhất định. Vì vậy, số lượng và tên gọi thành phần có thể khác nhau giữa doanh nghiệp, hợp tác xã, tổ chức kinh tế cộng đồng hoặc những hình thức tổ chức khác.
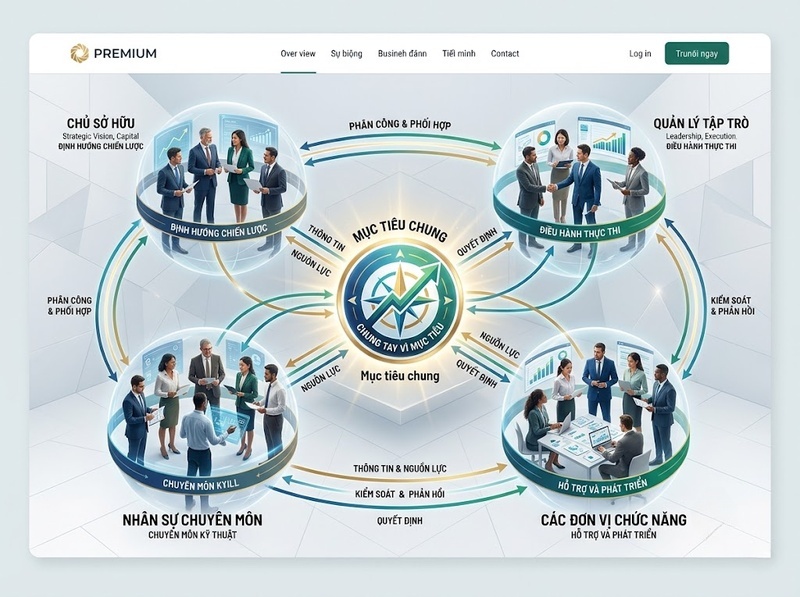
Điểm quan trọng là các thành phần phải tạo thành một hệ thống thống nhất: có mục tiêu để định hướng, có chủ thể thực hiện, có cơ cấu xác định vị trí, có quyền hạn và trách nhiệm để phân công, có nguồn lực để hoạt động, có cơ chế phối hợp để kết nối các bộ phận, đồng thời có thông tin và kiểm soát để điều chỉnh quá trình vận hành. Các khuôn khổ quản trị của OECD cũng thể hiện logic tương tự khi đồng thời xem xét mục tiêu, quyền của các bên, trách nhiệm quản trị, thông tin, giám sát và môi trường thể chế thay vì chỉ tập trung vào cấu trúc hình thức.
Mục tiêu và phạm vi hoạt động tạo điểm xuất phát cho mô hình
Thành phần đầu tiên là mục tiêu kinh tế mà tổ chức muốn đạt được. Mục tiêu trả lời câu hỏi tổ chức tồn tại để làm gì: sản xuất hàng hóa, cung cấp dịch vụ, tạo thu nhập cho thành viên, sử dụng chung nguồn lực, tạo lợi nhuận hay theo đuổi một kết quả kinh tế – xã hội cụ thể.
Mục tiêu có ý nghĩa cấu trúc vì nó quyết định cách những thành phần còn lại được thiết kế. Một tổ chức ưu tiên lợi nhuận của chủ sở hữu có thể phân bổ quyền kiểm soát khác với một tổ chức mà thành viên vừa là người sở hữu vừa là người sử dụng dịch vụ. Tương tự, một mô hình quy mô nhỏ và tập trung vào một hoạt động thường không cần mức độ chuyên môn hóa giống một tổ chức có nhiều đơn vị, nhiều cấp quản lý và nhiều nhóm lợi ích.
Do đó, khi phân tích một mô hình, cần xác định ít nhất ba vấn đề:
· Mục tiêu kinh tế trung tâm
· Đối tượng hoặc nhóm lợi ích mà mô hình phục vụ
· Phạm vi hoạt động mà tổ chức chịu trách nhiệm
Mục tiêu không phải một thành phần đứng riêng. Nó là tiêu chuẩn để đánh giá xem cơ cấu, quyền hạn và cơ chế phối hợp phía sau có phù hợp hay không. Trong quản trị doanh nghiệp, OECD cũng xem mục tiêu của công ty, cơ cấu sở hữu, quyền biểu quyết và thông tin quản trị là những nội dung có quan hệ trực tiếp với nhau.
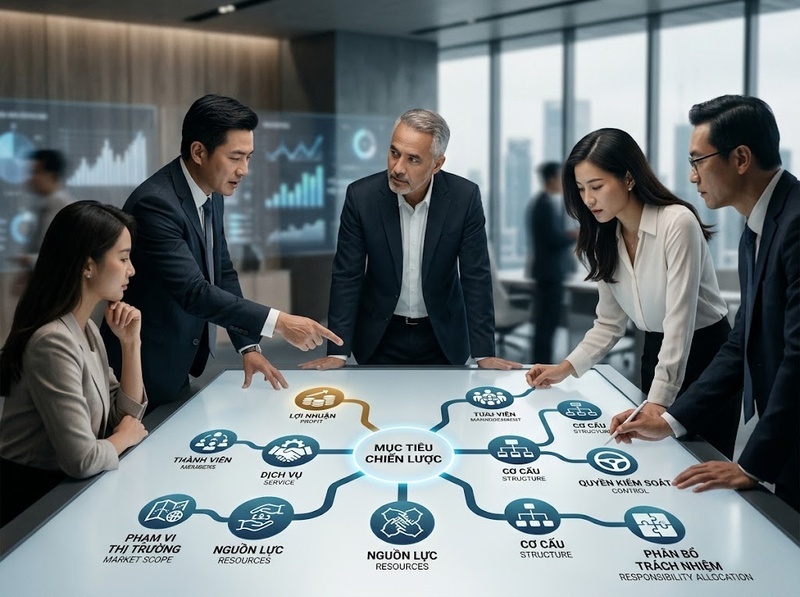
Chủ thể tham gia và cơ cấu tổ chức xác định ai nằm trong hệ thống
Sau khi có mục tiêu, mô hình cần xác định những chủ thể nào tham gia và họ được sắp xếp với nhau như thế nào.
Tùy hình thức tổ chức, chủ thể có thể bao gồm chủ sở hữu hoặc thành viên, cơ quan quản trị, người điều hành, người lao động và những đơn vị chức năng. Ở phạm vi rộng hơn còn có thể tồn tại các bên liên quan như người cung cấp vốn, khách hàng, nhà cung cấp hoặc đối tác. OECD lưu ý rằng hoạt động của doanh nghiệp gắn với đóng góp của nhiều nhóm nguồn lực và các bên liên quan, trong khi tài liệu của ILO về hợp tác xã cho thấy sự phân biệt rõ giữa vai trò của thành viên, bộ phận quản trị và quản lý chuyên nghiệp.
Cơ cấu tổ chức là cách các chủ thể đó được bố trí thành các vị trí và quan hệ tương đối ổn định. Cơ cấu có thể thể hiện:
· Cấp ra quyết định cao nhất
· Bộ phận quản trị hoặc đại diện
· Bộ phận điều hành
· Các đơn vị chuyên môn
· Quan hệ giữa cấp trên và cấp dưới
· Quan hệ ngang giữa các bộ phận
Nhưng sơ đồ cơ cấu mới chỉ cho biết “ai nằm ở đâu”. Muốn hiểu mô hình thực sự vận hành thế nào còn phải biết từng vị trí được phép làm gì, chịu trách nhiệm về điều gì và phải phối hợp với ai.
Vai trò, quyền hạn và trách nhiệm biến cơ cấu thành hệ thống có thể vận hành
Một mô hình có thể có đầy đủ các vị trí nhưng vẫn hoạt động kém nếu vai trò không rõ, quyền quyết định chồng chéo hoặc trách nhiệm không gắn với quyền hạn.
Ba yếu tố này cần được phân biệt.
Vai trò mô tả chức năng mà một chủ thể thực hiện trong hệ thống. Quyền hạn xác định chủ thể được phép đưa ra những quyết định nào. Trách nhiệm xác định kết quả hoặc nghĩa vụ mà chủ thể phải chịu trách nhiệm.
Chẳng hạn, một bộ phận quản trị có thể chịu trách nhiệm định hướng và giám sát, trong khi bộ phận điều hành chịu trách nhiệm tổ chức hoạt động hằng ngày. Nếu hai bên cùng can thiệp vào cùng một nhóm quyết định mà không có ranh giới rõ ràng, cơ cấu chính thức vẫn tồn tại nhưng quá trình vận hành dễ phát sinh xung đột hoặc trì hoãn. Ngược lại, trao trách nhiệm nhưng không trao đủ thẩm quyền khiến người thực hiện khó chịu trách nhiệm thực chất về kết quả.
Nguyên tắc phân định này xuất hiện khá rõ trong các khuôn khổ quản trị. OECD nhấn mạnh sự kết nối giữa định hướng chiến lược, giám sát quản lý và trách nhiệm giải trình của cơ quan quản trị; trong mô hình hợp tác xã, ILO cũng chỉ ra sự khác biệt giữa chức năng quản trị của thành viên và chức năng quản lý chuyên nghiệp.
Vì thế, khi xem xét một mô hình tổ chức kinh tế, không nên chỉ hỏi “có những bộ phận nào” mà còn phải hỏi:
· Ai có quyền quyết định
· Quyết định được thực hiện ở cấp nào
· Ai chịu trách nhiệm về kết quả
· Ai giám sát người ra quyết định
· Các vai trò có chồng lấn hoặc để trống hay không
Nguồn lực và dòng thông tin là đầu vào để các vai trò thực hiện nhiệm vụ
Tổ chức chỉ có thể vận hành khi các chủ thể được tiếp cận những nguồn lực cần thiết cho nhiệm vụ của mình. Nguồn lực có thể bao gồm vốn, lao động, tài sản, công nghệ, dữ liệu, tri thức, thời gian và các quan hệ kinh tế mà tổ chức sử dụng.
Điểm quan trọng không chỉ là tổ chức “có bao nhiêu nguồn lực”, mà là ai kiểm soát nguồn lực, nguồn lực được phân bổ theo cơ chế nào và người ra quyết định có đủ thông tin để sử dụng chúng hay không.
Điều này tạo ra một chuỗi quan hệ:
Mục tiêu → nhiệm vụ → quyền quyết định → nguồn lực → thông tin → kết quả
Nếu một mắt xích không phù hợp, hiệu quả của toàn bộ mô hình có thể suy giảm. Người quản lý được giao mục tiêu nhưng không có ngân sách sẽ khó hành động. Bộ phận có ngân sách nhưng thiếu dữ liệu có thể đưa ra quyết định sai. Một cấp quản trị nhận báo cáo quá chậm lại khó thực hiện chức năng giám sát.
Bởi vậy, hệ thống thông tin không nên được xem là bộ phận phụ trợ hoàn toàn tách biệt. Nó giúp các cấp trong tổ chức biết điều gì đang xảy ra, phối hợp quyết định và kiểm tra kết quả. Trong nguyên tắc quản trị doanh nghiệp, OECD coi việc công bố thông tin kịp thời và chính xác về hoạt động, kết quả, sở hữu và quản trị là một thành tố quan trọng của khuôn khổ quản trị.
Cơ chế phối hợp và ra quyết định kết nối các thành phần với nhau
Nếu cơ cấu trả lời câu hỏi “ai ở đâu”, thì cơ chế phối hợp trả lời câu hỏi “những người đó làm việc với nhau bằng cách nào”.
Đây là phần làm cho mô hình chuyển từ trạng thái tĩnh sang trạng thái vận hành.
Phối hợp có thể diễn ra thông qua nhiều cơ chế như:
· Mệnh lệnh và phân cấp
· Quy trình và quy tắc
· Thỏa thuận hoặc hợp đồng
· Họp và trao đổi thông tin
· Chỉ tiêu và kế hoạch
· Cơ chế giá hoặc lợi ích kinh tế
· Thương lượng giữa các bên
· Phối hợp ngang giữa các đơn vị
Không có một cơ chế duy nhất phù hợp với mọi mô hình. Công việc cần phản ứng nhanh có thể đòi hỏi quyền quyết định được phân cấp xuống gần nơi phát sinh vấn đề. Những quyết định ảnh hưởng lớn đến toàn tổ chức lại có thể cần tập trung ở cấp quản trị cao hơn. Khi nhiều bộ phận phụ thuộc lẫn nhau, quy trình hoặc cơ chế trao đổi thông tin phải đủ rõ để một đơn vị không tối ưu lợi ích riêng nhưng làm giảm kết quả chung.
Cơ chế khuyến khích cũng nằm trong logic phối hợp này. Các chủ thể không chỉ cần biết mình phải làm gì mà còn cần có động lực để hành vi cá nhân phù hợp với mục tiêu chung. Khuyến khích có thể mang tính tài chính, quyền tham gia quyết định, cơ hội phát triển hoặc những quyền lợi gắn với kết quả. Với hợp tác xã, chẳng hạn, ILO nhấn mạnh các nguyên tắc như sự tham gia kinh tế của thành viên và kiểm soát dân chủ của thành viên, cho thấy quyền và động lực có thể được tổ chức theo cách khác với doanh nghiệp thông thường.
Vì vậy, hai tổ chức có sơ đồ gần giống nhau vẫn có thể vận hành rất khác nếu một bên tập trung quyền quyết định, còn bên kia phân quyền; một bên điều phối chủ yếu bằng quy trình, còn bên kia dựa nhiều hơn vào thương lượng và quyền tự chủ.
Kiểm soát, giám sát và trách nhiệm giải trình giúp mô hình tự điều chỉnh
Một hệ thống kinh tế không thể chỉ phân công nhiệm vụ rồi giả định rằng mọi hoạt động sẽ tự động đi đúng hướng. Nó cần cơ chế kiểm soát và phản hồi để so sánh kết quả thực tế với mục tiêu ban đầu.
Cơ chế này thường bao gồm việc xác định kết quả cần đạt, ghi nhận thông tin thực tế, đánh giá chênh lệch, xác định người chịu trách nhiệm và điều chỉnh quyết định khi cần.
Có thể hình dung đây là một vòng phản hồi:
Mục tiêu → thực hiện → đo lường kết quả → đánh giá → điều chỉnh
Giám sát đặc biệt quan trọng khi người sở hữu nguồn lực, người đưa ra quyết định và người trực tiếp thực hiện không phải cùng một chủ thể. Khi đó, trách nhiệm giải trình giúp trả lời hai câu hỏi: người có quyền đã sử dụng quyền đó như thế nào, và kết quả có phù hợp với nhiệm vụ được giao hay không.
Trong các nguyên tắc quản trị của OECD, trách nhiệm của hội đồng quản trị không chỉ bao gồm định hướng mà còn gắn với giám sát quản lý và trách nhiệm giải trình; OECD Corporate Governance Factbook 2025 cũng đề cập đến các cơ chế kiểm soát nội bộ và quản trị rủi ro trong cấu trúc quản trị.
Kiểm soát vì thế không đồng nghĩa với việc tập trung mọi quyền lực ở cấp trên. Một mô hình có thể phân quyền mạnh nhưng vẫn kiểm soát tốt nếu tiêu chuẩn trách nhiệm, thông tin phản hồi và phạm vi thẩm quyền được xác định rõ.
Môi trường thể chế đặt ra giới hạn cho cách mô hình được thiết kế
Mô hình tổ chức kinh tế không tồn tại biệt lập. Nó hoạt động trong một môi trường thể chế gồm pháp luật, quy định, hợp đồng, chuẩn mực quản trị và các quan hệ với những chủ thể bên ngoài.
Thành phần này tạo ra ranh giới cho những gì tổ chức có thể tự quyết định. Chẳng hạn, quyền của chủ sở hữu, nghĩa vụ của cơ quan quản trị hoặc yêu cầu về công bố thông tin có thể chịu sự điều chỉnh của khuôn khổ pháp lý tương ứng với từng loại hình tổ chức. OECD mô tả khuôn khổ quản trị doanh nghiệp là sự kết hợp của pháp luật, quy định, quy tắc thị trường, cơ chế tự điều chỉnh và các thỏa thuận có liên quan; đồng thời nhấn mạnh chất lượng của môi trường pháp lý và thể chế đối với việc thực thi quản trị.
Điều này cũng giải thích vì sao không nên coi một danh sách thành phần là công thức cứng áp dụng cho mọi trường hợp. Cùng một nguyên lý tổ chức nhưng cách cụ thể hóa có thể thay đổi tùy quy mô, mục tiêu, hình thức sở hữu, mức độ phân quyền và môi trường pháp lý. OECD khi nghiên cứu quản trị cũng lưu ý đến nhu cầu linh hoạt và tương xứng thay vì áp dụng một cấu trúc duy nhất cho mọi tổ chức.
Một mô hình tổ chức kinh tế vì vậy có thể được nhận diện thông qua một chuỗi thành phần liên kết: mục tiêu và phạm vi hoạt động; các chủ thể và cơ cấu tổ chức; vai trò, quyền hạn và trách nhiệm; nguồn lực và dòng thông tin; cơ chế ra quyết định và phối hợp; cơ chế khuyến khích; kiểm soát, giám sát và trách nhiệm giải trình; cùng môi trường thể chế bên ngoài.
Trong đó, cơ cấu chỉ tạo ra “bộ khung”. Vai trò và quyền hạn xác định ai thực hiện phần việc nào, còn cơ chế phối hợp quyết định các bộ phận có thể hoạt động như một hệ thống thống nhất hay không. Khi phân tích một mô hình cụ thể, giá trị lớn nhất không nằm ở việc đếm số thành phần, mà ở việc xem các thành phần có được liên kết phù hợp với mục tiêu chung hay không.

GỬI Ý KIẾN BÌNH LUẬN
Có thể bạn quan tâm
Bài xem nhiều
-
Chính sách cho vay nông nghiệp nông thôn theo Nghị định số 156/2025/NĐ-CP
-
Xuất khẩu thủy sản nửa cuối năm đối mặt nhiều thách thức khó lường
-
Chiếu xạ cho vải thiều Thanh Hà để chinh phục thị trường xuất khẩu
-
Triển lãm Livestock Vietnam: Giao thoa công nghệ và phát triển chăn nuôi
-
Triển lãm quốc tế sản phẩm ngũ kim VHF thúc đẩy hội nhập và đổi mới