Phối hợp trong tổ chức kinh tế ảnh hưởng vận hành thế nào?
Mục lục
- Phối hợp biến phân công thành một quá trình sản xuất thống nhất
- Dòng thông tin quyết định các thành viên có thể phối hợp chính xác đến đâu
- Quyền quyết định và trách nhiệm ảnh hưởng trực tiếp đến tốc độ phối hợp
- Động cơ phải được phối hợp cùng nhiệm vụ và quyền hạn
- Phối hợp tác động đến năng suất thông qua giảm ma sát giữa các thành viên
- Phối hợp hiệu quả là tìm đúng mức độ liên kết, không phải kiểm soát mọi hoạt động
Cơ chế phối hợp giữa các thành viên quyết định cách thông tin, nhiệm vụ, quyền ra quyết định và nguồn lực được kết nối. Khi phối hợp phù hợp, tổ chức giảm ma sát trong giao dịch nội bộ và biến năng lực riêng lẻ thành kết quả chung; khi phối hợp yếu, chính sự phụ thuộc giữa các thành viên có thể tạo ra chậm trễ, xung đột và lãng phí.
Một tổ chức kinh tế không tạo ra kết quả chỉ bằng cách tập hợp nhiều người có năng lực. Khi công việc được phân chia, mỗi thành viên chỉ nắm giữ một phần nhiệm vụ, thông tin, quyền hạn hoặc nguồn lực. Vì vậy, kết quả cuối cùng còn phụ thuộc vào việc những phần riêng biệt đó được kết nối như thế nào.
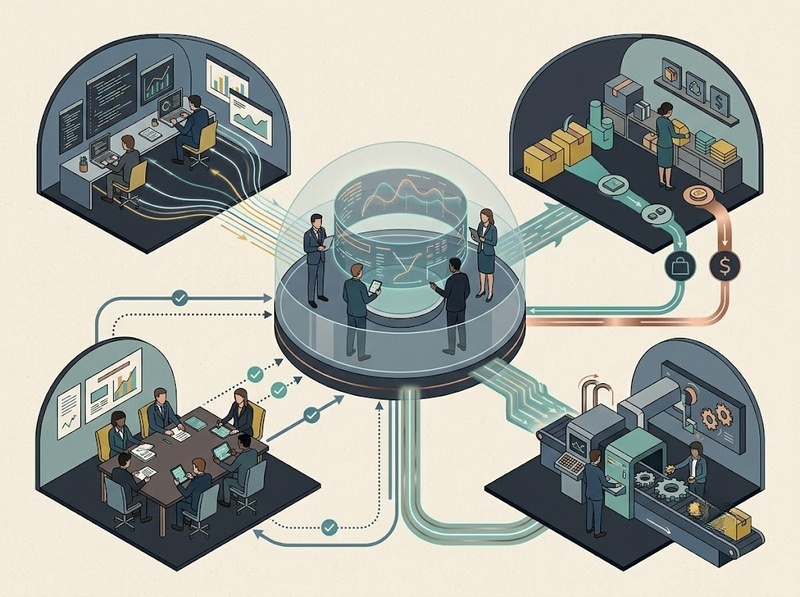
Phối hợp chính là cơ chế thực hiện sự kết nối này. Nó xác định ai cần trao đổi với ai, thông tin nào phải được chuyển đi, quyết định nào thuộc về ai, công việc phải nối tiếp theo trình tự nào và các thành viên xử lý sự phụ thuộc hoặc bất đồng ra sao.
Từ góc nhìn kinh tế học tổ chức, vấn đề này liên quan trực tiếp đến chi phí giao dịch và quản trị. Ronald Coase chỉ ra rằng giao dịch không diễn ra miễn phí; chi phí tổ chức và điều phối là một phần lý giải vì sao doanh nghiệp tồn tại và vì sao có những cách tổ chức khác nhau. Oliver Williamson tiếp tục phát triển cách tiếp cận này khi xem doanh nghiệp như một cấu trúc quản trị có thể xử lý một số giao dịch và xung đột hiệu quả hơn thị trường trong những điều kiện nhất định.
Phối hợp biến phân công thành một quá trình sản xuất thống nhất
Phân công lao động giúp các thành viên chuyên môn hóa, nhưng đồng thời tạo ra sự phụ thuộc lẫn nhau. Người thực hiện công đoạn sau có thể cần đầu ra của công đoạn trước; bộ phận bán hàng cần dữ liệu từ sản xuất; sản xuất cần dự báo nhu cầu; tài chính cần thông tin về kế hoạch mua hàng và dòng tiền.
Do đó, phân công càng sâu thì nhu cầu phối hợp càng rõ. Một nhiệm vụ riêng lẻ có thể được hoàn thành tốt nhưng kết quả chung vẫn kém nếu các nhiệm vụ không khớp về thời gian, tiêu chuẩn hoặc mục tiêu.
Cơ chế tác động có thể hiểu theo chuỗi:
Phân công → xuất hiện sự phụ thuộc → cần trao đổi và đồng bộ → hình thành kết quả chung.
Ví dụ, một bộ phận có thể tối đa hóa sản lượng của mình nhưng làm tăng tồn kho cho toàn doanh nghiệp. Một nhóm khác có thể giảm chi phí mua nguyên liệu bằng cách đặt số lượng lớn nhưng khiến vốn lưu động bị giữ lại. Mỗi quyết định riêng lẻ đều có vẻ hợp lý nếu chỉ nhìn từ đơn vị thực hiện; chúng chỉ trở thành quyết định kinh tế tốt khi được đặt trong mối quan hệ với các hoạt động còn lại.
Vì vậy, phối hợp không phủ nhận chuyên môn hóa. Nó là điều kiện để lợi ích của chuyên môn hóa không bị mất đi vì sự chia cắt giữa các nhiệm vụ.
Dòng thông tin quyết định các thành viên có thể phối hợp chính xác đến đâu
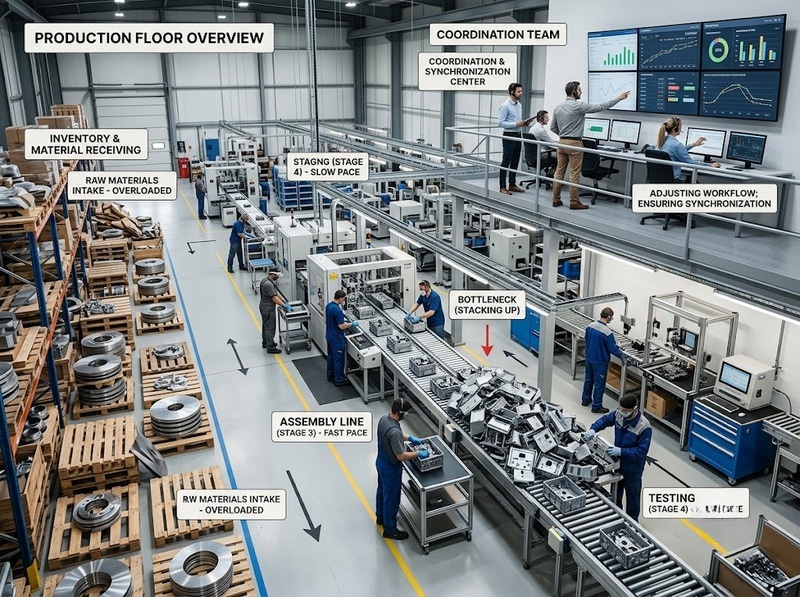
Muốn hai hay nhiều thành viên điều chỉnh hành động cho nhau, trước hết họ phải có thông tin phù hợp. Vấn đề không chỉ nằm ở việc “có giao tiếp” mà ở chất lượng của dòng thông tin: đúng nội dung, đến đúng người, vào đúng thời điểm và đủ rõ để chuyển thành hành động.
Khi thông tin bị giữ lại, truyền chậm hoặc sai lệch, mỗi thành viên phải ra quyết định dựa trên một phần thực tế. Sai số ở một mắt xích sau đó có thể truyền sang những mắt xích khác.
Ngược lại, nếu mọi quyết định đều yêu cầu trao đổi với quá nhiều người, tổ chức lại phát sinh một dạng chi phí khác: thời gian họp, thời gian báo cáo, thời gian chờ phản hồi và chi phí xử lý lượng thông tin vượt quá nhu cầu thực tế.
Đây là một giới hạn quan trọng của phối hợp: nhiều trao đổi hơn không mặc nhiên đồng nghĩa với phối hợp tốt hơn. Phối hợp hiệu quả đòi hỏi thiết kế dòng thông tin phù hợp với mức độ phụ thuộc giữa các nhiệm vụ.
Cách nhìn này phù hợp với kinh tế học chi phí giao dịch của Coase: tổ chức nội bộ giúp tránh một số chi phí của giao dịch thị trường, nhưng bản thân việc tổ chức hoạt động bên trong doanh nghiệp cũng có chi phí. Quy mô và cách tổ chức vì thế phải cân bằng giữa các dạng chi phí khác nhau.
Quyền quyết định và trách nhiệm ảnh hưởng trực tiếp đến tốc độ phối hợp
Thông tin đầy đủ vẫn chưa đủ nếu các thành viên không biết ai có quyền quyết định.
Khi quyền hạn không rõ, một vấn đề có thể được chuyển qua nhiều cấp mà không ai chịu trách nhiệm cuối cùng. Công việc phải chờ phê duyệt, các bộ phận có thể đưa ra yêu cầu mâu thuẫn, còn thành viên thực hiện phải dành thời gian xác định mình nên nghe theo ai.
Ngược lại, phân quyền không giới hạn cũng có thể gây mất đồng bộ. Hai bộ phận có thể đưa ra những quyết định tối ưu cho mục tiêu riêng nhưng xung đột ở cấp tổ chức.
Do đó, phối hợp tốt phải giải quyết đồng thời hai yêu cầu tưởng như đối lập:
Đủ quyền tự chủ để xử lý công việc nhanh, nhưng đủ cơ chế liên kết để các quyết định cục bộ không phá vỡ mục tiêu chung.
Williamson nhấn mạnh vai trò của cấu trúc quản trị trong việc xử lý giao dịch và xung đột. Doanh nghiệp có thể có lợi thế so với quan hệ thị trường trong một số trường hợp vì các tranh chấp nội bộ có thể được xử lý bằng cơ chế quản trị của tổ chức, thay vì phải liên tục thương lượng lại như giữa các bên độc lập. Tuy nhiên, lợi thế này phụ thuộc vào loại giao dịch và cấu trúc quản trị cụ thể chứ không phải lúc nào tổ chức theo hệ thống cấp bậc cũng tốt hơn.
Động cơ phải được phối hợp cùng nhiệm vụ và quyền hạn
Các thành viên có thể hiểu nhiệm vụ và có đủ thông tin nhưng vẫn hành động không đồng bộ nếu động cơ của họ hướng về các mục tiêu khác nhau.
Chẳng hạn, nếu một đơn vị được đánh giá hoàn toàn dựa trên việc giảm chi phí của riêng mình, đơn vị đó có thể chuyển một phần chi phí sang bộ phận khác. Nếu nhân viên chỉ được thưởng theo sản lượng cá nhân, họ có thể ít dành thời gian hỗ trợ đồng nghiệp dù sự hỗ trợ đó cải thiện kết quả chung.
Ở đây, vấn đề phối hợp không còn đơn thuần là giao tiếp. Nó là việc làm cho nhiệm vụ, quyền quyết định, trách nhiệm và hệ thống khuyến khích tương thích với nhau.
Cơ chế tác động là:
Mục tiêu và phần thưởng → định hướng hành vi cá nhân → cách thành viên tương tác → kết quả của toàn tổ chức.
Điều đó cũng giải thích vì sao phối hợp không thể chỉ được xử lý bằng lời kêu gọi “làm việc nhóm”. Nếu cấu trúc đánh giá khiến lợi ích của từng đơn vị đối nghịch với kết quả chung, thiện chí cá nhân khó có thể loại bỏ hoàn toàn xung đột.
Các nghiên cứu và tổng hợp của OECD cho thấy thực hành quản trị có quan hệ đáng kể với năng suất doanh nghiệp. OECD dẫn dữ liệu World Management Survey cho thấy khác biệt về thực hành quản trị có thể giải thích khoảng 30% khác biệt về năng suất nhân tố tổng hợp trong sản xuất, xét cả giữa và trong các quốc gia. Con số này phản ánh vai trò rộng của quản trị chứ không có nghĩa 30% năng suất được tạo ra riêng bởi phối hợp; nó là một chỉ dấu cho thấy cách tổ chức công việc và quản lý con người có ý nghĩa kinh tế đáng kể.
Phối hợp tác động đến năng suất thông qua giảm ma sát giữa các thành viên
Ảnh hưởng kinh tế của phối hợp xuất hiện rõ nhất ở những điểm giao giữa các nhiệm vụ.
Khi những điểm giao này được tổ chức tốt, thành viên ít phải chờ đợi hơn, giảm làm lại, giảm tìm kiếm thông tin, giảm thương lượng lặp lại và sử dụng nguồn lực sát với nhu cầu thực tế hơn. Năng lực chuyên môn vốn đã tồn tại trong tổ chức nhờ đó được chuyển hóa thành đầu ra hiệu quả hơn.
Ngược lại, tổ chức có thể sở hữu nhân sự giỏi nhưng vẫn vận hành kém nếu kỹ năng của họ không được huy động đúng chỗ hoặc khó kết hợp với kỹ năng của người khác. OECD lưu ý rằng cơ cấu kỹ năng của lực lượng lao động ảnh hưởng đến khả năng nhân viên thực hiện nhiệm vụ, tương tác với đồng nghiệp trong làm việc nhóm, phối hợp với quản lý và sử dụng công nghệ hay vốn vật chất.
Điều này cho thấy năng suất chung không đơn giản bằng tổng năng suất của từng cá nhân.
Có thể hình dung:
Kết quả tổ chức = năng lực của các thành viên chất lượng kết nối giữa các năng lực đó − chi phí phối hợp.
Đây không phải một công thức kế toán để tính trực tiếp, mà là cách mô tả logic kinh tế. Hai tổ chức có nguồn lực tương tự vẫn có thể tạo kết quả khác nhau nếu một bên phân bổ nhiệm vụ, truyền thông tin và xử lý sự phụ thuộc tốt hơn bên còn lại.
Tuy nhiên, cũng không nên suy ra rằng tăng phối hợp vô hạn sẽ tiếp tục tăng năng suất. Khi thủ tục, cuộc họp, báo cáo hoặc phê duyệt tăng quá mức, chi phí phối hợp có thể lớn hơn lợi ích mà chúng tạo ra.
Phối hợp hiệu quả là tìm đúng mức độ liên kết, không phải kiểm soát mọi hoạt động
Một hiểu lầm phổ biến là coi phối hợp chặt chẽ đồng nghĩa với quản lý tập trung và kiểm soát chi tiết. Trên thực tế, mức độ phối hợp cần thiết phụ thuộc vào mức độ phụ thuộc giữa các công việc.
Nếu một nhiệm vụ tương đối độc lập, việc yêu cầu nhiều lớp phê duyệt và trao đổi có thể chỉ làm tăng chi phí. Nếu nhiều nhiệm vụ liên kết chặt chẽ, thay đổi thường xuyên hoặc cùng sử dụng một nguồn lực khan hiếm, nhu cầu đồng bộ lại cao hơn.
Vì vậy, thiết kế phối hợp nên tập trung vào những câu hỏi thực tế: nhiệm vụ nào phụ thuộc lẫn nhau, thông tin nào phải được chia sẻ, quyết định nào có thể phân quyền, quyết định nào cần thống nhất, trách nhiệm thuộc về ai và xung đột sẽ được xử lý bằng cơ chế nào.
Tư duy này phù hợp với cách kinh tế học tổ chức so sánh các cơ chế quản trị. Không tồn tại một cấu trúc tối ưu cho mọi giao dịch. Coase đặt vấn đề lựa chọn giữa điều phối qua thị trường và điều phối bên trong doanh nghiệp dựa trên chi phí tương đối; Williamson tiếp tục chỉ ra rằng đặc điểm của giao dịch ảnh hưởng đến cấu trúc quản trị phù hợp.
Ý nghĩa thực tế là doanh nghiệp không nên đặt mục tiêu “phối hợp càng nhiều càng tốt”. Mục tiêu hợp lý hơn là tạo đủ phối hợp ở nơi sự phụ thuộc đòi hỏi nó, đồng thời tránh biến cơ chế phối hợp thành một nguồn chi phí mới.
Phối hợp giữa các thành viên ảnh hưởng đến hoạt động kinh tế vì nó quyết định cách những nguồn lực đã được phân chia được ghép lại thành kết quả chung. Thông qua dòng thông tin, quyền quyết định, trách nhiệm, động cơ và cơ chế xử lý sự phụ thuộc, phối hợp có thể giảm chi phí giao dịch nội bộ, hạn chế chờ đợi và xung đột, đồng thời giúp năng lực của từng thành viên được sử dụng hiệu quả hơn.
Nhưng phối hợp cũng có chi phí. Một tổ chức thiếu phối hợp dễ rơi vào tình trạng các bộ phận tối ưu riêng lẻ nhưng làm giảm hiệu quả chung; một tổ chức phối hợp quá mức lại có thể bị trì trệ bởi báo cáo, hội họp và phê duyệt. Vì vậy, yếu tố quyết định không phải số lượng hoạt động phối hợp, mà là mức độ phù hợp giữa cơ chế phối hợp và sự phụ thuộc thực tế của công việc. Đây chính là điểm khiến phối hợp trở thành một thành phần quan trọng của hiệu quả vận hành trong tổ chức kinh tế.

GỬI Ý KIẾN BÌNH LUẬN
Có thể bạn quan tâm
Bài xem nhiều
-
Chính sách cho vay nông nghiệp nông thôn theo Nghị định số 156/2025/NĐ-CP
-
Xuất khẩu thủy sản nửa cuối năm đối mặt nhiều thách thức khó lường
-
Chiếu xạ cho vải thiều Thanh Hà để chinh phục thị trường xuất khẩu
-
Triển lãm Livestock Vietnam: Giao thoa công nghệ và phát triển chăn nuôi
-
Triển lãm quốc tế sản phẩm ngũ kim VHF thúc đẩy hội nhập và đổi mới