
Tập trung thị trường và giá liên hệ với nhau thế nào?
Mục lục
- Mức độ tập trung tác động đến giá qua quyền lực thị trường
- Giá thay đổi qua ba cơ chế cạnh tranh chính
- HHI cho biết cấu trúc thị trường, không tự dự báo mức giá
- Bằng chứng thực nghiệm cho thấy tác động giá phụ thuộc bối cảnh
- Khi thị trường tập trung nhưng giá không nhất thiết tăng
- Đọc mối quan hệ tập trung–giá như thế nào cho đúng
Mức độ tập trung có thể đẩy giá lên khi nó làm suy yếu áp lực cạnh tranh và tăng quyền lực thị trường, nhưng tác động còn phụ thuộc khả năng thay thế, gia nhập, chi phí và quyền thương lượng.
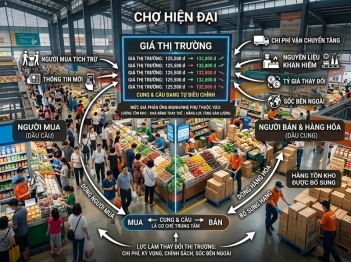
Tập trung thị trường mô tả việc thị phần dồn vào một số ít doanh nghiệp; giá lại được hình thành từ tương tác giữa chi phí, cầu và sức ép cạnh tranh. Vì vậy, hai yếu tố này không gắn với nhau theo một công thức cơ học. Mức độ tập trung cao làm tăng khả năng một hoặc một nhóm doanh nghiệp có quyền lực thị trường, nhưng chỉ khi khách hàng khó chuyển sang lựa chọn khác, đối thủ mới khó gia nhập hoặc bên mua không đủ sức thương lượng.
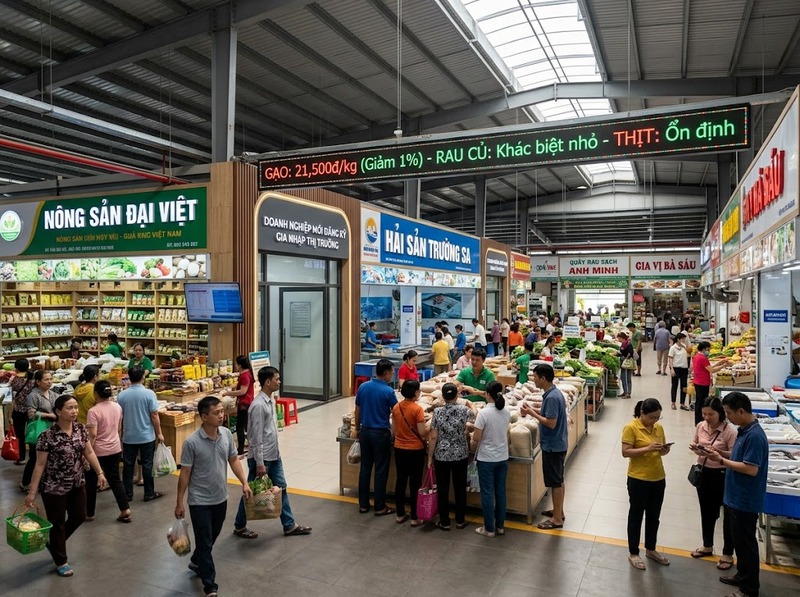
Tập trung nói về cấu trúc, còn quyền lực thị trường nói về khả năng duy trì giá cao hơn mức cạnh tranh hoặc tạo khoảng cách lớn hơn giữa giá và chi phí biên. OECD cũng lưu ý rằng thị trường tập trung có thể vẫn cạnh tranh mạnh và bản thân chỉ số tập trung chỉ là một chỉ báo không hoàn hảo về quyền lực thị trường.
Mức độ tập trung tác động đến giá qua quyền lực thị trường
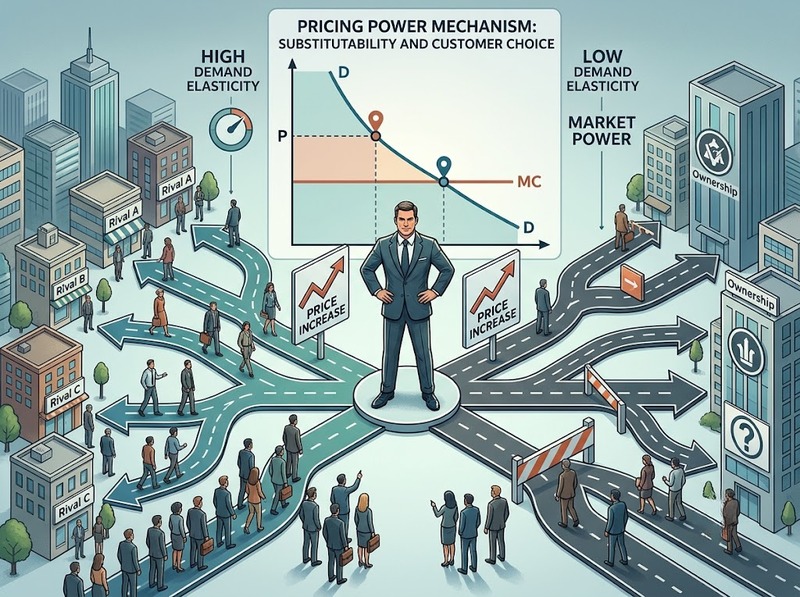
Khi có nhiều nhà cung cấp gần như thay thế được cho nhau, một doanh nghiệp tăng giá sẽ đối mặt với nguy cơ mất khách sang đối thủ. Phản ứng đó giới hạn mức giá mà doanh nghiệp có thể duy trì. Nếu thị phần dồn vào ít chủ thể hơn và các lựa chọn thay thế trở nên yếu hơn, lượng khách bị mất sau một lần tăng giá có thể giảm. Khi đó, doanh nghiệp giữ được phần doanh thu lớn hơn sau khi tăng giá và động cơ định giá cao hơn trở nên mạnh hơn.
Trong mô hình định giá đơn giản của một doanh nghiệp có quyền lực thị trường, chỉ số Lerner có dạng (P − MC) / P = 1 / |ε|, với P là giá, MC là chi phí biên và ε là độ co giãn của cầu mà doanh nghiệp đối mặt. Công thức không nói rằng HHI tăng bao nhiêu thì giá tăng bấy nhiêu; nó chỉ chỉ ra cơ chế cốt lõi: khi cầu của doanh nghiệp kém co giãn hơn, khoảng cách giữa giá và chi phí biên có thể lớn hơn. Tập trung thị trường ảnh hưởng đến giá nếu nó làm cầu mà từng doanh nghiệp đối mặt kém co giãn hơn thông qua việc làm giảm lựa chọn thay thế hoặc tăng chi phí chuyển đổi.
Vì thế, cùng một mức tập trung có thể tạo ra kết quả giá khác nhau. Một thị trường có ba doanh nghiệp nhưng sản phẩm gần như đồng nhất, khách hàng dễ chuyển đổi và đối thủ mới dễ gia nhập có thể tạo sức ép giá mạnh hơn một thị trường có năm doanh nghiệp nhưng sản phẩm phân hóa sâu, chi phí chuyển đổi cao và rào cản gia nhập lớn. Quyền lực thị trường là mắt xích nối cấu trúc thị trường với giá; số lượng doanh nghiệp chỉ là một phần của mắt xích đó.
Giá thay đổi qua ba cơ chế cạnh tranh chính
Quyền lực định giá đơn phương
Tập trung tăng có thể loại bỏ một đối thủ gần nhất của doanh nghiệp. Trước khi cấu trúc thay đổi, nếu một bên tăng giá thì phần khách hàng rời đi có thể chuyển sang đối thủ đó. Sau khi hai bên nằm dưới cùng quyền kiểm soát, một phần doanh số “mất” ở sản phẩm thứ nhất lại trở thành doanh số của sản phẩm thứ hai trong cùng doanh nghiệp. Chi phí cơ hội của việc tăng giá giảm xuống, nên mức giá tối ưu có thể tăng ngay cả khi không có bất kỳ thỏa thuận nào với các đối thủ còn lại.
Cơ chế này mạnh nhất khi các doanh nghiệp bị giảm bớt cạnh tranh là những lựa chọn thay thế gần nhau. Nếu khách hàng có nhiều phương án ngoài thị trường hoặc có thể chuyển sang nhà cung cấp khác với chi phí thấp, mức tập trung tăng chưa chắc tạo ra quyền lực định giá đáng kể.
Khả năng phối hợp giữa ít đối thủ
Khi thị trường còn ít đối thủ, mỗi doanh nghiệp dễ quan sát hành vi của nhau hơn và lợi ích từ việc phá giá để giành thị phần có thể bị cân nhắc trước nguy cơ đối thủ đáp trả. Trong những thị trường có giao dịch lặp lại, sản phẩm tương đối đồng nhất, nhu cầu ổn định và thông tin giá dễ quan sát, cấu trúc tập trung có thể làm cho việc duy trì một mặt bằng giá cao trở nên dễ hơn.
Thị trường ít doanh nghiệp không mặc nhiên có thông đồng. Cơ chế phối hợp chỉ là một khả năng kinh tế: cấu trúc thị trường có thể làm thay đổi động cơ cạnh tranh và phản ứng chiến lược của các bên. DOJ và FTC cũng xem sự gia tăng tập trung là một tín hiệu có thể làm tăng rủi ro giảm cạnh tranh hoặc tăng khả năng phối hợp, chứ không coi chỉ số cấu trúc là bằng chứng duy nhất.
Quyền thương lượng và ma sát tìm kiếm
Ở các thị trường mà giá được thương lượng thay vì niêm yết cố định, tập trung tác động đến giá qua “phương án thay thế” của từng bên. Người mua có nhiều nhà cung cấp cạnh tranh có thể rời bàn đàm phán và chuyển sang nơi khác; khi số lựa chọn hữu ích giảm, đe dọa rời đi trở nên kém thuyết phục và quyền thương lượng chuyển về phía người bán.
Nghiên cứu về sáp nhập trong thị trường thế chấp Canada cho thấy quá trình hợp nhất làm suy yếu vị thế thương lượng của người tiêu dùng trong bối cảnh có chi phí tìm kiếm và thương lượng. Kết quả này minh họa rằng quyền lực thị trường có thể xuất hiện qua ma sát tìm kiếm và thương lượng, không chỉ qua giá niêm yết hay số lượng đối thủ đơn thuần.
HHI cho biết cấu trúc thị trường, không tự dự báo mức giá
Herfindahl–Hirschman Index (HHI) được tính bằng tổng bình phương thị phần của các doanh nghiệp trong thị trường. Nếu bốn doanh nghiệp có thị phần lần lượt 40%, 30%, 20% và 10%, HHI bằng 40² 30² 20² 10² = 3.000. Cùng bốn doanh nghiệp nhưng thị phần đồng đều 25% sẽ cho HHI 2.500. Vì bình phương thị phần, HHI phản ứng mạnh hơn với sự hiện diện của các doanh nghiệp lớn.
Trong Merger Guidelines 2023 của DOJ và FTC, thị trường có HHI trên 1.800 được xem là tập trung cao; một giao dịch làm HHI sau sáp nhập vượt 1.800 và tăng hơn 100 điểm tạo ra một giả định cấu trúc về nguy cơ làm suy giảm cạnh tranh. Đây là ngưỡng sàng lọc cạnh tranh trong phân tích sáp nhập, không phải công thức cho biết giá sẽ tăng bao nhiêu. Chính hướng dẫn này cũng nêu rằng mức độ hữu ích của thị phần và chỉ số tập trung phụ thuộc vào bối cảnh thị trường cụ thể.
Giá trị của HHI còn phụ thuộc cách xác định thị trường liên quan. Nếu thị trường được xác định quá rộng, nhiều sản phẩm ít thay thế cho nhau bị gom chung và HHI có thể thấp giả tạo. Nếu thị trường quá hẹp, HHI có thể cao nhưng không phản ánh các lựa chọn thực tế mà khách hàng có thể chuyển sang. Do đó, HHI nên được đọc cùng khả năng thay thế, rào cản gia nhập, dữ liệu giá–chi phí và hành vi cạnh tranh, thay vì dùng như một biến dự báo giá độc lập.
Bằng chứng thực nghiệm cho thấy tác động giá phụ thuộc bối cảnh
Dữ liệu ở cấp nền kinh tế cho thấy mức độ tập trung và markup thường đi cùng nhau, nhưng bằng chứng đó chủ yếu cho biết mối liên hệ chứ chưa tự chứng minh quan hệ nhân quả trong từng thị trường. Một nghiên cứu IMF trên các công ty niêm yết ở 74 nền kinh tế giai đoạn 1980–2016 ước tính markup tại các nền kinh tế phát triển tăng trung bình 39% và ghi nhận quan hệ dương giữa markup với các chỉ báo quyền lực thị trường như lợi nhuận và mức độ tập trung ngành.
Các nghiên cứu theo dõi những thay đổi cấu trúc cụ thể cung cấp bằng chứng trực tiếp hơn về giá. Với các vụ sáp nhập bệnh viện khác thị trường địa lý nhưng cùng bang tại Mỹ, nghiên cứu của Dafny, Ho và Lee trên dữ liệu 1996–2012 ghi nhận giá tại bệnh viện bên mua tăng khoảng 7–9%; các thương vụ ngoài bang không cho thấy mức tăng có ý nghĩa tương tự. Cùng một loại giao dịch nhưng khác phạm vi cạnh tranh đã tạo kết quả khác nhau, cho thấy phạm vi địa lý và mạng lưới thương lượng quyết định việc tập trung có chuyển thành quyền lực định giá hay không.
Bằng chứng từ thị trường thế chấp Canada bổ sung một cơ chế khác: khi số bên cho vay hữu ích giảm, khách hàng có ít phương án thay thế hơn trong quá trình tìm kiếm và đàm phán. Nghiên cứu không chỉ quan sát mức giá trung bình mà còn chỉ ra tác động phân phối của sáp nhập lên các mức giá giao dịch, qua đó cho thấy một chỉ số tập trung chung có thể ảnh hưởng không đồng đều đến các nhóm người mua.
Các kết quả này ủng hộ một kết luận có điều kiện: tập trung cao hơn có thể nâng giá khi nó làm suy yếu cạnh tranh thực tế, nhưng mức tăng không thể suy ra chỉ từ HHI hay số doanh nghiệp. Muốn ước lượng tác động giá, cần xác định cơ chế, thị trường liên quan và bằng chứng về hành vi hoặc kết quả sau thay đổi cấu trúc.
Khi thị trường tập trung nhưng giá không nhất thiết tăng
Gia nhập và khả năng thay thế giữ giá trong giới hạn
Một thị trường có ít doanh nghiệp hiện hữu vẫn có thể chịu sức ép cạnh tranh mạnh nếu khách hàng chuyển đổi dễ dàng hoặc đối thủ mới có thể gia nhập nhanh với quy mô đủ lớn. Trong trường hợp đó, doanh nghiệp đang nắm thị phần lớn biết rằng tăng giá có thể kích hoạt chuyển đổi hoặc kích thích đối thủ mới gia nhập, nên quyền lực định giá thực tế thấp hơn điều cấu trúc thị phần gợi ý.
Ngược lại, mức độ tập trung trở thành tín hiệu mạnh hơn khi rào cản gia nhập cao, công suất của đối thủ hạn chế, sản phẩm khác biệt sâu hoặc khách hàng bị khóa bởi chi phí chuyển đổi. Các điều kiện này làm giảm độ co giãn của cầu mà doanh nghiệp lớn đối mặt và khiến tác động từ cấu trúc sang markup rõ hơn.
Hiệu quả chi phí có thể bù tác động của tập trung
Tập trung đôi khi xuất hiện vì doanh nghiệp hiệu quả hơn mở rộng thị phần hoặc vì hợp nhất làm giảm chi phí. Nếu chi phí biên giảm đủ lớn, một phần hoặc toàn bộ động cơ tăng markup có thể bị bù bởi nền chi phí thấp hơn. Giá cuối cùng phụ thuộc cả hai lực: quyền lực thị trường có xu hướng đẩy markup lên, còn hiệu quả chi phí có xu hướng kéo mức giá có lợi nhuận xuống.
Lợi nhuận cao hoặc thị phần lớn vì vậy không phải bằng chứng duy nhất của hành vi định giá thiếu cạnh tranh. OECD nhấn mạnh rằng mức độ tập trung có thể là kết quả của cạnh tranh mạnh, đổi mới hoặc hiệu quả khiến một số doanh nghiệp mở rộng trong khi doanh nghiệp kém hiệu quả rời thị trường.
Quyền lực bên mua làm suy yếu quyền lực bên bán
Quyền lực thị trường tồn tại ở cả hai phía giao dịch. Một ngành người bán tập trung có thể khó tăng giá nếu người mua cũng tập trung và có khả năng đàm phán mạnh. Trong thị trường bệnh viện, nghiên cứu về quyền lực đối trọng ước tính một vụ sáp nhập bệnh viện điển hình làm giá tăng khoảng 4,3% khi mức tập trung của các hãng bảo hiểm ở phân vị 25, nhưng chỉ khoảng 1,0% khi mức tập trung của bên bảo hiểm ở phân vị 75.
Ngoại lệ thực nghiệm cũng cho thấy mức độ tập trung không phải chiếc “nút tăng giá”. Nghiên cứu về hai thay đổi sở hữu nhà máy lọc dầu tại khu vực Vịnh San Francisco không tìm thấy quan hệ giá–tập trung nhất quán theo dự đoán đơn giản. Kết quả như vậy không phủ định khả năng tập trung làm tăng giá; nó cho thấy tác động cần được xác định từ điều kiện cạnh tranh và dữ liệu cụ thể của từng thị trường.
Đọc mối quan hệ tập trung–giá như thế nào cho đúng
Để kết luận về tác động giá, cần nối cấu trúc thị trường với cơ chế tạo quyền lực rồi kiểm tra kết quả thực tế. Có thể thực hiện theo bốn bước:
1. Xác định thị trường liên quan dựa trên những sản phẩm và khu vực mà khách hàng thực sự có thể chuyển đổi
2. Đo mức độ tập trung và sự thay đổi tập trung bằng HHI, CRn hoặc thị phần, nhưng xem chúng là tín hiệu cấu trúc
3. Kiểm tra các ràng buộc cạnh tranh gồm khả năng thay thế, rào cản gia nhập, công suất đối thủ, chi phí chuyển đổi và quyền lực bên mua
4. Đối chiếu với kết quả giá–chi phí như markup, thay đổi giá sau sự kiện cấu trúc, hoặc bằng chứng thương lượng để kiểm tra liệu quyền lực thị trường có thực sự được thực thi
Nếu giá tăng cùng lúc với HHI, quan hệ thời gian vẫn chưa đủ để kết luận tập trung là nguyên nhân. Chi phí đầu vào, cầu tăng, thay đổi chất lượng hoặc cú sốc cung có thể đẩy giá lên mà không liên quan đến quyền lực thị trường. Ngược lại, mức độ tập trung tăng nhưng giá chưa tăng ngay cũng không chứng minh quyền lực thị trường không tồn tại; doanh nghiệp có thể cạnh tranh bằng chất lượng, sản lượng, điều khoản giao dịch hoặc chờ điều kiện thuận lợi hơn. Kết luận nhân quả cần nhiều chỉ báo cùng hướng và một cơ chế có thể kiểm chứng.
Mức độ tập trung thị trường ảnh hưởng đến sự hình thành giá chủ yếu thông qua quyền lực của các chủ thể: quyền lực định giá đơn phương, khả năng phối hợp và quyền thương lượng. Tập trung càng cao thì rủi ro giá lệch xa mức cạnh tranh càng lớn khi lựa chọn thay thế yếu, gia nhập thị trường khó và quyền lực bên mua thấp. Nhưng mức độ tập trung không quyết định giá một mình. HHI cho biết cấu trúc; mức giá chỉ có thể được giải thích đầy đủ khi cấu trúc đó được nối với độ co giãn cầu, chi phí, rào cản gia nhập, sức mạnh thương lượng và bằng chứng thực nghiệm của chính thị trường đang xét.

GỬI Ý KIẾN BÌNH LUẬN
Có thể bạn quan tâm
Bài xem nhiều
