
Chi phí đầu vào và giá bán liên hệ thế nào?
Mục lục
- Không phải cứ chi phí đầu vào tăng là giá bán tăng tương ứng
- Những yếu tố quyết định mức độ chuyển chi phí vào giá bán
- Chi phí đầu vào tăng ảnh hưởng thế nào đến lợi nhuận và sản lượng?
- Khi nào doanh nghiệp nên tăng giá, giữ giá hoặc chấp nhận giảm biên lợi nhuận?
- Cần phân biệt chi phí đầu vào tăng tạm thời với tăng mang tính dài hạn
Chi phí đầu vào và giá bán có quan hệ chặt chẽ nhưng không tăng theo tỷ lệ cố định. Khi chi phí sản xuất tăng, doanh nghiệp có thể điều chỉnh giá, nhưng mức độ chuyển phần chi phí này sang người mua còn phụ thuộc vào nhu cầu, cạnh tranh và khả năng hấp thụ chi phí
Chi phí đầu vào tác động đến giá bán qua cơ chế nào?
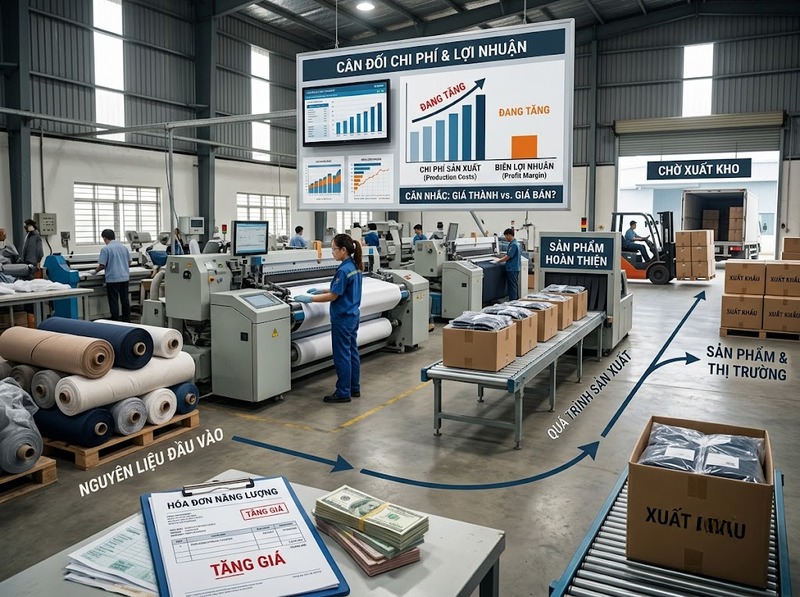
Chi phí đầu vào là những khoản chi phí cần thiết để tạo ra sản phẩm hoặc dịch vụ, chẳng hạn nguyên vật liệu, năng lượng, nhân công, vận chuyển và các yếu tố sản xuất khác. Khi các khoản này tăng, chi phí để tạo ra một đơn vị sản phẩm thường tăng theo, từ đó gây áp lực lên mức giá bán nếu doanh nghiệp muốn duy trì biên lợi nhuận.
Mối quan hệ có thể khái quát:
Chi phí đầu vào tăng → Chi phí sản xuất tăng → Biên lợi nhuận bị thu hẹp nếu giá giữ nguyên → Doanh nghiệp có động lực điều chỉnh giá bán
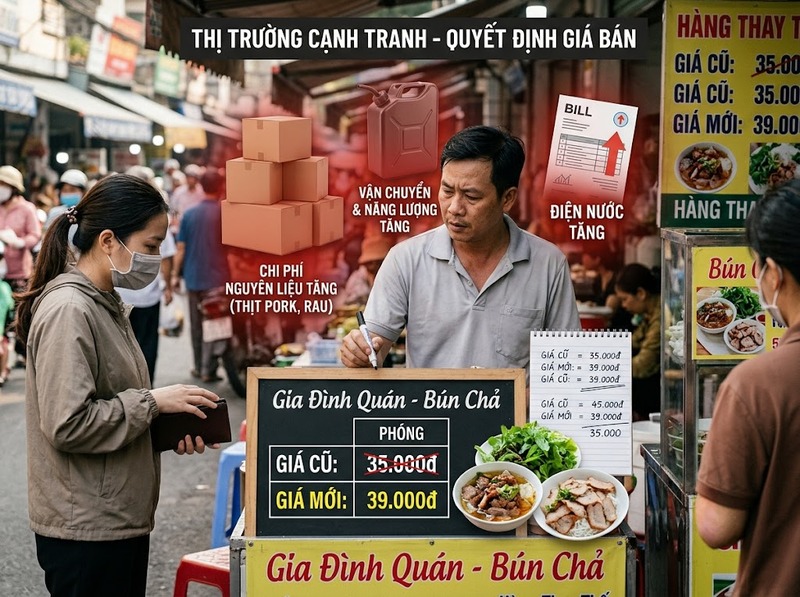
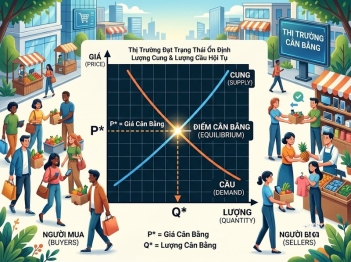
Tuy nhiên, đây không phải quan hệ tự động theo kiểu chi phí tăng bao nhiêu thì giá bán tăng đúng bấy nhiêu. Giá bán còn chịu tác động của sức mua, mức độ cạnh tranh, độ co giãn của cầu và khả năng doanh nghiệp hấp thụ một phần chi phí.
Ví dụ, nếu chi phí để sản xuất một sản phẩm tăng từ 80.000 đồng lên 90.000 đồng nhưng doanh nghiệp giữ nguyên giá bán, phần chênh lệch 10.000 đồng sẽ làm lợi nhuận trên mỗi sản phẩm giảm nếu các yếu tố khác không đổi. Doanh nghiệp khi đó có thể tăng giá, giảm chi phí ở khâu khác hoặc chấp nhận biên lợi nhuận thấp hơn.
Không phải cứ chi phí đầu vào tăng là giá bán tăng tương ứng
Mức độ truyền dẫn từ chi phí đầu vào sang giá bán phụ thuộc vào vị thế của doanh nghiệp trên thị trường.
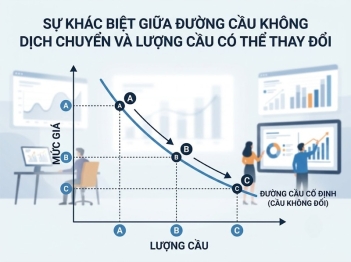
Nếu sản phẩm có nhu cầu ổn định và khách hàng ít nhạy cảm với giá, doanh nghiệp có nhiều khả năng chuyển phần chi phí tăng thêm vào giá bán. Ngược lại, nếu người mua dễ dàng chuyển sang sản phẩm thay thế, việc tăng giá có thể làm sản lượng tiêu thụ giảm.
Cạnh tranh cũng tạo ra một giới hạn quan trọng. Khi nhiều doanh nghiệp cùng cung cấp sản phẩm tương tự, một doanh nghiệp tăng giá quá mạnh có thể mất khách hàng vào tay đối thủ. Khi đó, doanh nghiệp có thể phải hấp thụ một phần chi phí tăng thay vì chuyển toàn bộ sang giá bán.
Vì vậy, có thể hình dung ba khả năng:
· Chuyển toàn bộ: Giá bán tăng gần tương ứng với phần chi phí tăng thêm
· Chuyển một phần: Doanh nghiệp và người mua cùng chịu tác động của chi phí tăng
· Không chuyển: Doanh nghiệp giữ giá để bảo vệ sản lượng và chấp nhận biên lợi nhuận thấp hơn
Điểm quan trọng là chi phí đầu vào tạo ra áp lực tăng giá, nhưng thị trường quyết định doanh nghiệp có thể chuyển áp lực đó sang người mua đến mức nào.
Những yếu tố quyết định mức độ chuyển chi phí vào giá bán
Có bốn nhóm yếu tố chính cần xem xét.
Sức mua và độ nhạy cảm với giá
Khi khách hàng nhạy cảm với giá, một mức tăng giá có thể khiến lượng mua giảm đáng kể. Doanh nghiệp vì thế có xu hướng thận trọng hơn trong việc chuyển toàn bộ chi phí tăng vào giá bán.
Ngược lại, nếu nhu cầu ít thay đổi khi giá tăng, khả năng chuyển chi phí sang người mua cao hơn.
Mức độ cạnh tranh
Thị trường càng cạnh tranh, dư địa tăng giá của từng doanh nghiệp thường càng hạn chế. Doanh nghiệp phải cân nhắc chênh lệch giữa giá mới và giá của các lựa chọn thay thế.
Nếu nhiều đối thủ cùng chịu mức tăng chi phí đầu vào, khả năng mặt bằng giá toàn thị trường điều chỉnh có thể cao hơn so với trường hợp chỉ một doanh nghiệp chịu chi phí tăng.
Tỷ trọng của chi phí đầu vào trong giá thành
Một nguyên liệu chỉ chiếm tỷ trọng nhỏ trong tổng chi phí sản xuất sẽ tạo tác động khác với một nguyên liệu chiếm phần lớn giá thành.
Do đó, không nên đánh giá ảnh hưởng chỉ bằng mức tăng tuyệt đối của chi phí đầu vào. Cần xem chi phí đó chiếm bao nhiêu trong tổng chi phí của sản phẩm.
Khả năng hấp thụ chi phí của doanh nghiệp
Doanh nghiệp có thể giảm tác động của chi phí đầu vào bằng cách cải thiện năng suất, thay đổi nhà cung cấp, tối ưu vận chuyển hoặc cắt giảm các khoản chi phí khác.
Nếu còn nhiều dư địa tối ưu, giá bán có thể chưa cần tăng ngay dù chi phí đầu vào đã tăng.
Chi phí đầu vào tăng ảnh hưởng thế nào đến lợi nhuận và sản lượng?
Tác động của chi phí đầu vào không chỉ nằm ở giá bán mà còn thể hiện qua biên lợi nhuận và sản lượng tiêu thụ.
Giả sử một sản phẩm có giá bán 120.000 đồng và chi phí biến đổi trực tiếp là 80.000 đồng. Phần chênh lệch trước các chi phí liên quan khác là 40.000 đồng.
Nếu chi phí đầu vào tăng lên 90.000 đồng nhưng giá bán vẫn giữ ở 120.000 đồng, phần chênh lệch giảm còn 30.000 đồng. Doanh nghiệp đang hấp thụ toàn bộ phần chi phí tăng thêm.
Nếu doanh nghiệp tăng giá lên 130.000 đồng, phần chi phí tăng được chuyển một phần sang khách hàng. Nhưng giá cao hơn có thể ảnh hưởng đến lượng bán, nên lợi ích trên mỗi sản phẩm không đồng nghĩa với lợi nhuận toàn doanh nghiệp chắc chắn tăng.
Vì vậy, quyết định giá cần nhìn đồng thời vào:
· Chi phí trên một đơn vị sản phẩm
· Giá bán
· Biên lợi nhuận
· Sản lượng tiêu thụ
· Phản ứng của đối thủ và khách hàng
Chỉ nhìn vào chi phí đầu vào mà bỏ qua sản lượng có thể dẫn đến quyết định tăng giá không tối ưu.
Khi nào doanh nghiệp nên tăng giá, giữ giá hoặc chấp nhận giảm biên lợi nhuận?
Không có một mức tăng giá cố định áp dụng cho mọi trường hợp. Doanh nghiệp cần đối chiếu mức tăng chi phí với khả năng thị trường chấp nhận giá mới.
Tăng giá phù hợp hơn khi chi phí tăng có ảnh hưởng đáng kể đến giá thành, nhu cầu vẫn đủ ổn định và mức giá mới vẫn có khả năng cạnh tranh.
Giữ giá có thể hợp lý khi chi phí tăng chỉ mang tính tạm thời, doanh nghiệp còn khả năng tối ưu chi phí hoặc việc tăng giá có nguy cơ làm giảm sản lượng mạnh hơn lợi ích từ giá bán cao hơn.
Chấp nhận giảm biên lợi nhuận có thể là lựa chọn trong ngắn hạn khi doanh nghiệp ưu tiên giữ khách hàng, bảo vệ thị phần hoặc chờ điều kiện chi phí thuận lợi hơn.
Một cách tiếp cận thực tế là tính trước các kịch bản:
|
Kịch bản |
Chi phí đầu vào |
Giá bán |
Tác động cần theo dõi |
|
Giữ giá |
Tăng |
Không đổi |
Biên lợi nhuận giảm |
|
Tăng giá một phần |
Tăng |
Tăng một phần |
Biên lợi nhuận và sản lượng |
|
Tăng giá tương ứng |
Tăng |
Tăng mạnh hơn |
Khả năng mất nhu cầu |
|
Tối ưu chi phí |
Tăng |
Có thể giữ |
Hiệu quả tiết giảm chi phí |
Bảng này cho thấy tăng giá không phải lựa chọn duy nhất. Mục tiêu cuối cùng là tìm phương án cân bằng giữa khả năng thu hồi chi phí, sức mua và lợi nhuận.
Cần phân biệt chi phí đầu vào tăng tạm thời với tăng mang tính dài hạn
Thời gian duy trì của mức chi phí mới ảnh hưởng trực tiếp đến quyết định giá.
Nếu chi phí đầu vào chỉ tăng trong thời gian ngắn, việc tăng giá ngay có thể khiến doanh nghiệp phải điều chỉnh giá nhiều lần và ảnh hưởng đến hành vi mua của khách hàng. Trong trường hợp đó, doanh nghiệp có thể lựa chọn hấp thụ một phần chi phí hoặc sử dụng các biện pháp tối ưu khác.
Nếu chi phí tăng có tính kéo dài, việc duy trì giá cũ lâu hơn có thể làm biên lợi nhuận suy giảm liên tục. Khi đó, điều chỉnh giá bán trở thành một phương án cần được xem xét nghiêm túc hơn.
Ngoài thời gian, doanh nghiệp cũng cần xem xét nguyên nhân của biến động chi phí. Nếu chi phí tăng do một yếu tố nhất thời, phản ứng giá có thể khác với trường hợp chi phí thay đổi vì cấu trúc sản xuất hoặc nguồn cung đã thay đổi trong dài hạn.
Khi chi phí đầu vào tăng, giá bán thường chịu áp lực tăng vì chi phí sản xuất cao hơn làm thu hẹp biên lợi nhuận nếu giá không đổi. Tuy nhiên, mức tăng giá thực tế không nhất thiết bằng mức tăng chi phí. Doanh nghiệp còn phải cân đối sức mua, cạnh tranh, tỷ trọng chi phí trong giá thành, khả năng hấp thụ chi phí và tác động của giá mới đến sản lượng.
Vì vậy, chi phí đầu vào và giá bán có quan hệ nhân quả nhưng không phải quan hệ tỷ lệ cứng. Cách định giá phù hợp là đánh giá đồng thời chi phí, biên lợi nhuận và phản ứng của thị trường thay vì chỉ cộng phần chi phí tăng thêm vào giá bán.

GỬI Ý KIẾN BÌNH LUẬN
Có thể bạn quan tâm
Bài xem nhiều
