
Kỳ vọng thị trường và giá tác động lẫn nhau thế nào?
Mục lục
- Kỳ vọng chỉ tác động đến giá khi làm thay đổi hành vi hiện tại
- Kỳ vọng của người mua có thể làm cầu hiện tại dịch chuyển
- Kỳ vọng của người bán có thể làm cung hiện tại thay đổi
- Khi người mua và người bán cùng phản ứng, giá phụ thuộc vào cả hai phía
- Giá hiện tại lại trở thành tín hiệu làm thay đổi kỳ vọng
- Kỳ vọng mạnh đến đâu còn phụ thuộc khả năng phản ứng của thị trường
Kỳ vọng của người mua và người bán có thể làm cầu, cung và giá hiện tại thay đổi trước khi sự kiện xảy ra. Hiểu cơ chế này giúp đọc biến động giá chính xác hơn.
Kỳ vọng thị trường là nhận định của người mua và người bán về những gì có thể xảy ra trong tương lai, đặc biệt là giá, mức độ khan hiếm, khả năng cung ứng hoặc nhu cầu. Những dự đoán này có thể tác động đến giá ngay ở hiện tại, dù sự kiện được dự đoán chưa thực sự xảy ra.
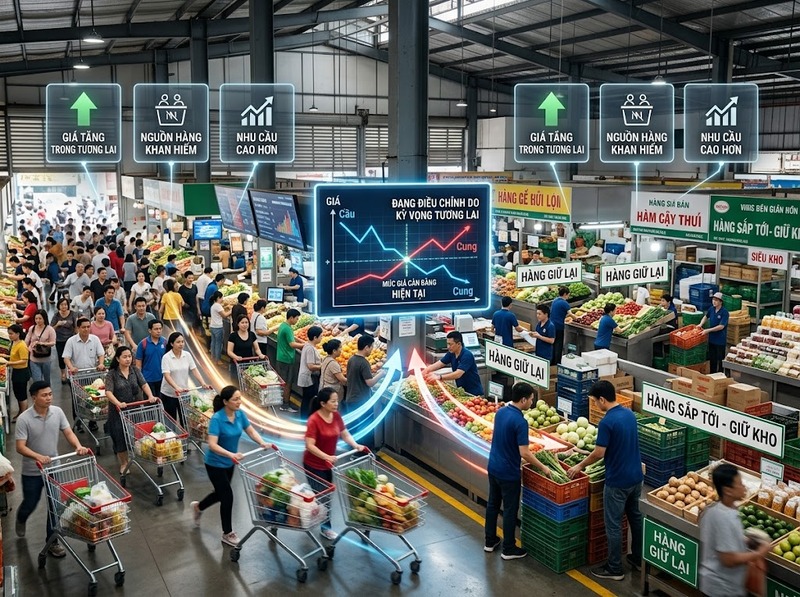
Cơ chế cốt lõi nằm ở hành vi. Khi kỳ vọng khiến người mua quyết định mua sớm hơn, mua nhiều hơn hoặc chấp nhận mức giá cao hơn, cầu hiện tại thay đổi. Khi người bán giữ hàng, bán sớm hơn hoặc điều chỉnh lượng chào bán, cung hiện tại cũng thay đổi. Giá cân bằng vì thế có thể dịch chuyển trước tương lai mà thị trường đang dự đoán.
Điều này khác với việc giá thay đổi đơn thuần làm lượng mua hoặc bán di chuyển dọc theo đường cầu và đường cung. Kỳ vọng là một yếu tố có thể làm chính đường cầu hoặc đường cung dịch chuyển, bởi quyết định tại cùng một mức giá đã khác trước.
Kỳ vọng chỉ tác động đến giá khi làm thay đổi hành vi hiện tại
Một dự đoán tự nó không làm giá tăng hay giảm. Tác động xuất hiện khi dự đoán đó chuyển thành quyết định mua, bán, trì hoãn giao dịch hoặc thay đổi lượng hàng được đưa ra thị trường.
Có thể hình dung chuỗi tác động theo logic: kỳ vọng về tương lai → thay đổi hành vi hiện tại → cầu hoặc cung dịch chuyển → điểm cân bằng mới hình thành → giá và lượng giao dịch thay đổi.
Chẳng hạn, nhiều người cùng cho rằng một mặt hàng sắp đắt hơn nhưng vẫn giữ nguyên kế hoạch mua thì cầu hiện tại gần như không đổi. Ngược lại, nếu một phần đủ lớn trong số họ chuyển đơn hàng của tháng sau sang hôm nay, lượng cầu tại các mức giá hiện hành tăng lên và tạo áp lực tăng giá.
Thị trường cũng không cần tất cả người tham gia có cùng dự đoán. Giá được hình thành ở nơi lệnh mua và lượng chào bán thực tế gặp nhau. Vì vậy, chỉ cần những người mua hoặc người bán đang quyết định các giao dịch biên thay đổi hành vi đủ mạnh, giá đã có thể phản ứng.

Kỳ vọng của người mua có thể làm cầu hiện tại dịch chuyển
Khi người mua dự đoán giá tương lai sẽ cao hơn hoặc hàng hóa sẽ khó mua hơn, việc mua ngay trở nên hấp dẫn hơn so với chờ đợi. Một phần nhu cầu tương lai được kéo về hiện tại. Trong mô hình cung–cầu, điều này tương đương với đường cầu hiện tại dịch sang phải.
Nếu cung chưa kịp tăng tương ứng, người mua phải cạnh tranh với nhau để có được lượng hàng hiện có. Giá cân bằng vì thế có xu hướng tăng. Hiện tượng này có thể xảy ra trước khi nguyên nhân mà người mua lo ngại thực sự xuất hiện.
Chiều ngược lại cũng tương tự. Khi người mua tin rằng giá sẽ giảm, hàng hóa sắp dồi dào hơn hoặc một lựa chọn thay thế tốt hơn sắp xuất hiện, họ có thể trì hoãn mua. Cầu hiện tại giảm và tạo áp lực làm giá đi xuống.
Mức tác động phụ thuộc vào khả năng trì hoãn hoặc đẩy nhanh việc mua. Với một nhu cầu cấp thiết, người mua khó thay đổi thời điểm giao dịch nên kỳ vọng có thể ảnh hưởng ít hơn. Với hàng có thể mua trước hoặc dễ trì hoãn, phản ứng có thể rõ hơn vì người tiêu dùng có nhiều khả năng dịch chuyển nhu cầu giữa hiện tại và tương lai.
Kỳ vọng của người bán có thể làm cung hiện tại thay đổi
Người bán cũng lựa chọn thời điểm giao dịch dựa trên giá mà họ kỳ vọng nhận được. Nếu họ tin rằng một hàng hóa có thể bán được giá cao hơn trong tương lai và hàng có thể lưu kho với chi phí chấp nhận được, họ có động cơ giảm lượng bán hiện tại để chờ mức giá tốt hơn.
Cung hiện tại khi đó dịch sang trái. Với cầu không đổi, lượng hàng sẵn sàng bán giảm và giá cân bằng có xu hướng tăng. Như vậy, cùng một kỳ vọng “giá sẽ tăng” có thể đồng thời khiến người mua mua sớm hơn và người bán bán chậm lại, tạo áp lực từ cả hai phía.
Nếu người bán dự đoán giá tương lai sẽ giảm, động cơ có thể đảo chiều. Họ muốn bán sớm hơn trước khi mức giá thấp hơn xuất hiện, làm lượng cung hiện tại tăng và gây áp lực giảm giá.
Tuy nhiên, khả năng phản ứng của người bán có giới hạn. Hàng dễ hư hỏng, chi phí tồn kho cao, nhu cầu tiền mặt hoặc hợp đồng giao hàng có thể khiến họ không thể giữ hàng chỉ vì kỳ vọng giá tăng. Với nhà sản xuất, dự đoán giá cao trong tương lai còn có thể khuyến khích tăng sản lượng, nhưng phần sản lượng bổ sung thường cần thời gian mới xuất hiện. Vì vậy, kỳ vọng có thể làm cung ngắn hạn giảm trong khi cung ở giai đoạn sau lại tăng.
Khi người mua và người bán cùng phản ứng, giá phụ thuộc vào cả hai phía
Tác động lên giá rõ nhất khi hành vi của hai phía đẩy thị trường theo cùng một hướng. Nếu người mua kỳ vọng giá tăng nên mua sớm, còn người bán cũng kỳ vọng giá tăng nên giữ lại hàng, cầu hiện tại tăng trong lúc cung hiện tại giảm. Giá cân bằng có cơ sở để tăng mạnh hơn so với trường hợp chỉ một phía thay đổi.
Ngược lại, nếu người mua chờ giá thấp hơn trong khi người bán muốn bán sớm vì cũng lo giá giảm, cầu giảm đồng thời với cung tăng. Hai thay đổi này cùng tạo áp lực giảm giá.
Khi kỳ vọng của hai phía tạo ra các thay đổi ngược nhau, kết quả về giá không còn xác định chỉ bằng hướng kỳ vọng. Ví dụ, cầu và cung cùng tăng thường làm lượng giao dịch tăng, nhưng giá có thể tăng hoặc giảm tùy bên nào dịch chuyển mạnh hơn. Tương tự, cầu và cung cùng giảm thường làm lượng giao dịch giảm, còn hướng biến động của giá phụ thuộc vào mức thay đổi tương đối của hai phía.
Một mô hình số đơn giản cho thấy cơ chế này. Giả sử ban đầu cầu là (Q_d = 100 - 2P) và cung là (Q_s = 20 2P). Cân bằng xảy ra tại mức giá (P = 20). Nếu kỳ vọng của người mua làm cầu tăng thành (Q_d = 120 - 2P) trong khi cung giữ nguyên, giá cân bằng tăng lên (P = 25). Nếu người bán đồng thời giữ bớt hàng khiến cung trở thành (Q_s = 10 2P), giá cân bằng tiếp tục tăng lên (P = 27,5). Các con số chỉ mang tính minh họa, nhưng chúng cho thấy giá thay đổi thông qua sự dịch chuyển của cầu và cung chứ không phải do kỳ vọng tác động trực tiếp lên giá.
Giá hiện tại lại trở thành tín hiệu làm thay đổi kỳ vọng
Quan hệ giữa kỳ vọng thị trường và giá không diễn ra một chiều. Sau khi kỳ vọng làm hành vi giao dịch thay đổi và giá bắt đầu biến động, chính mức giá mới lại cung cấp thông tin cho người mua và người bán.
Nếu giá tăng, một số người có thể coi đó là tín hiệu cho thấy dự đoán về sự khan hiếm hoặc giá cao trong tương lai đang được xác nhận. Họ mua sớm hơn, trong khi một số người bán tiếp tục trì hoãn bán. Phản ứng này có thể củng cố đà tăng ban đầu.
Nhưng giá tăng cũng tạo ra lực điều chỉnh ngược. Mức giá cao hơn khiến một số người mua giảm nhu cầu hoặc rời khỏi thị trường, đồng thời khuyến khích người bán đưa thêm hàng ra nếu họ có khả năng làm vậy. Khi phản ứng điều chỉnh mạnh hơn phản ứng chạy theo kỳ vọng, đà tăng giá có thể chậm lại hoặc đảo chiều.
Vì thế, giá tăng không tự động chứng minh rằng kỳ vọng tăng giá ban đầu là đúng. Giá có thể vừa phản ánh thông tin về điều kiện thị trường, vừa phản ánh chính hành vi được tạo ra bởi niềm tin của những người đang giao dịch. Đây là lý do kỳ vọng và giá có thể tạo thành một vòng phản hồi thay vì quan hệ nhân quả đơn giản theo một hướng.
Kỳ vọng mạnh đến đâu còn phụ thuộc khả năng phản ứng của thị trường
Cùng một dự đoán nhưng hai thị trường có thể phản ứng rất khác nhau. Tác động thường rõ hơn khi nhiều người tin vào cùng một thông tin, họ có khả năng thay đổi thời điểm giao dịch và lượng cung hoặc cầu trong ngắn hạn khó điều chỉnh để hấp thụ thay đổi đó.
Độ co giãn của cung và cầu cũng quyết định phần nào biến động được chuyển thành giá. Khi cung ngắn hạn khó tăng, một cú tăng cầu tương đối nhỏ có thể tạo ra thay đổi giá lớn hơn. Khi nguồn cung có thể mở rộng nhanh, thị trường có thể hấp thụ thêm nhu cầu chủ yếu bằng lượng giao dịch thay vì bằng giá.
Khả năng lưu kho tạo ra khác biệt tương tự ở phía người bán. Hàng có thể giữ lại dễ dàng cho phép người bán phản ứng mạnh với kỳ vọng giá tương lai. Với hàng không thể tồn trữ hoặc chi phí giữ hàng cao, lựa chọn trì hoãn bán bị hạn chế.
Do đó, không nên đọc một dự đoán thị trường như một phép dự báo giá chắc chắn. Điều cần quan sát là dự đoán đó có đang làm người mua thay đổi thời điểm và quy mô mua hay không, người bán có thực sự điều chỉnh lượng chào bán hay không và thị trường có đủ khả năng tăng cung hoặc giảm cầu để hấp thụ thay đổi. Chính những phản ứng thực tế này quyết định kỳ vọng được chuyển hóa thành biến động giá mạnh hay yếu.
Kỳ vọng của người mua và người bán ảnh hưởng đến giá thông qua quyết định họ đưa ra ở hiện tại. Kỳ vọng giá cao hơn có thể kéo nhu cầu tương lai về hiện tại và khiến người bán giữ lại nguồn cung, từ đó tạo áp lực tăng giá; kỳ vọng giá thấp hơn có thể tạo hiệu ứng ngược lại. Sau khi giá thay đổi, mức giá mới tiếp tục tác động đến nhận định và hành vi của thị trường, hình thành vòng phản hồi giữa kỳ vọng và giá. Vì vậy, muốn hiểu một biến động giá do kỳ vọng, cần xem cả cầu, cung, thời điểm giao dịch và khả năng điều chỉnh của hai phía thay vì chỉ nhìn vào dự đoán được đưa ra.

GỬI Ý KIẾN BÌNH LUẬN
Có thể bạn quan tâm
Bài xem nhiều
